 Salta al contenuto

EURO E SCHIAVITÙ MONETARIA: CHI CONTROLLA DAVVERO I NOSTRI SOLDI?
Ci dicono che siamo pieni di debiti e che “i soldi non ci sono”.
Ma c’è una domanda che viene fatta troppo poco: chi decide quanti soldi possono esserci?
Il denaro è il sangue dell’economia.
Serve alle famiglie.
Serve alle imprese.
Serve allo Stato.
Eppure l’Italia utilizza una moneta, l’euro, che non può creare autonomamente quando vuole.
Ed è proprio qui che nasce il problema.
L’ITALIA NON PUÒ STAMPARE EURO COME DECIDE IL GOVERNO
Prima dell’euro l’Italia aveva la lira e una propria politica monetaria.
Oggi la politica monetaria dell’eurozona viene decisa dalla Banca Centrale Europea.
Il Governo italiano non può semplicemente dire:
“Servono 100 miliardi per l’economia italiana: creiamoli.”
Non funziona così.
Le regole europee attribuiscono alla BCE e all’Eurosistema il controllo della politica monetaria.
E vietano anche il finanziamento diretto degli Stati da parte della banca centrale.
Possiamo essere favorevoli o contrari.
Ma un fatto rimane:
ABBIAMO RINUNCIATO A UNA PARTE IMPORTANTE DELLA NOSTRA SOVRANITÀ MONETARIA.
MA A CHI APPARTIENE LA BCE?
Qui circolano molte informazioni sbagliate.
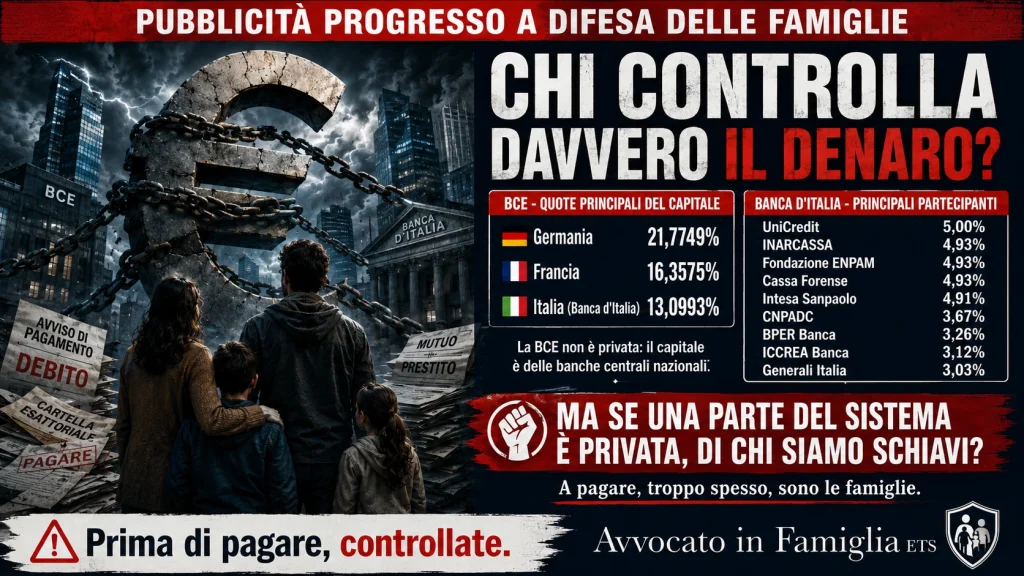
La BCE non è una banca privata.
Il suo capitale appartiene alle banche centrali dei Paesi dell’Unione europea.
Tra le quote principali troviamo:
Germania: circa 21,8%
Francia: circa 16,4%
Italia – Banca d’Italia: circa 13,1%
Quindi la BCE non appartiene direttamente a UniCredit, Intesa, fondi americani o misteriosi finanzieri.
Dire che “la BCE è una banca privata” sarebbe falso.
Ma facciamo allora un’altra domanda.
A CHI APPARTIENE BANCA D’ITALIA?
Ed è qui che il discorso diventa interessante.
Banca d’Italia è un istituto di diritto pubblico.
Ma il suo capitale è detenuto da numerosi partecipanti.
Tra i principali troviamo anche:
UniCredit
Intesa Sanpaolo
BPER
Generali
BNL
Crédit Agricole Italia
Unipol
oltre a casse professionali, fondazioni ed enti pubblici come INPS e INAIL.
Attenzione però.
Questo non significa che queste banche comandino Banca d’Italia.
I partecipanti al capitale non possono decidere la politica monetaria o dare ordini al Governatore.
Ma una domanda politica resta legittima:
PERCHÉ LA BANCA CENTRALE ITALIANA DEVE AVERE TRA I PROPRI PARTECIPANTI ANCHE LE BANCHE PRIVATE?
Domandarlo non significa inventare complotti.
Significa discutere di come è stato costruito il sistema.
E QUESTA NOI LA CHIAMIAMO “SCHIAVITÙ MONETARIA”
È volutamente una provocazione.
Perché?
Perché uno Stato che non controlla pienamente la propria moneta dipende da regole monetarie sovranazionali e, quando deve finanziarsi, anche dai mercati.
Titoli di Stato.
BTP.
Interessi.
Spread.
Investitori.
Il debito cresce e poi qualcuno presenta il conto.
E sapete chi finisce troppo spesso per pagarlo?
LE FAMIGLIE.
Più tasse.
Meno servizi.
Rate più pesanti.
Mutui.
Prestiti.
Finanziamenti.
“BASTA STAMPARE DENARO”?
No.
Anche questa sarebbe una sciocchezza.
Creare moneta senza limiti può provocare inflazione e perdita del potere d’acquisto.
Ma tra:
“stampiamo soldi senza controllo”
e
“uno Stato non deve avere alcun controllo sulla propria moneta”
esiste un enorme spazio politico ed economico.
Ed è proprio quello spazio che dovrebbe essere discusso.
LA DOMANDA VERA È: CHI DEVE SERVIRE CHI?
La moneta deve servire l’economia.
L’economia deve servire le persone.
Non dovrebbe essere l’uomo a diventare schiavo della moneta.
Possiamo discutere dell’euro.
Possiamo discutere della BCE.
Possiamo discutere dei Trattati.
Possiamo anche avere idee completamente diverse.
Ma una cosa deve essere chiara:
L’EURO NON È UNA LEGGE DELLA NATURA.
È una scelta politica ed economica.
E come tutte le scelte politiche può essere criticata, discussa e modificata.
E LE FAMIGLIE INDEBITATE?
Qui arriviamo al problema concreto.
Uno Stato può discutere di miliardi.
Una famiglia con 50.000 euro di debiti non può creare 50.000 euro.
Può però utilizzare la legge.
Può verificare il credito.
Può controllare la documentazione.
Può contestare ciò che non è dovuto.
Può negoziare un saldo e stralcio.
Può verificare gli strumenti previsti dal Codice della crisi.
Per questo diciamo sempre:
PRIMA DI PAGARE, CONTROLLATE.
Il debito pubblico lasciamolo discutere ai governi.
Noi iniziamo dal debito delle famiglie.
AVETE DEBITI CON BANCHE O FINANZIARIE?
Mutui, prestiti, finanziarie, carte revolving, società di recupero crediti, decreti ingiuntivi o pignoramenti?
Non aspettate che la situazione peggiori.
Se non trovate un avvocato specializzato oppure se i costi fossero troppo elevati, potete iscrivervi all’Associazione per ricevere supporto.
👉 https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
📧 info@avvocatoinfamiglia.com
📱 PRIMA EMERGENZA: 338 83 10 374
La moneta deve servire le persone. Non il contrario.
Seguiteci sui nostri Social!
YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
ContattiContatti
OggettoOggetto
Vi ricontattiamoVi ricontattiamo
Dati personaliDati personali
Inserite i vostri dati di contattoRaccontateci la vostra storiaScegliete la vostra preferenzaInserite i vostri dati (facoltativo)

