 Salta al contenuto

RECUPERO CREDITI: BASTA ARROGANZA. IL DEBITORE HA DIRITTI E VANNO RISPETTATI
Telefonate insistenti, pressioni, minacce di azioni immediate, contatti ai familiari: mettiamo alcuni punti fermi
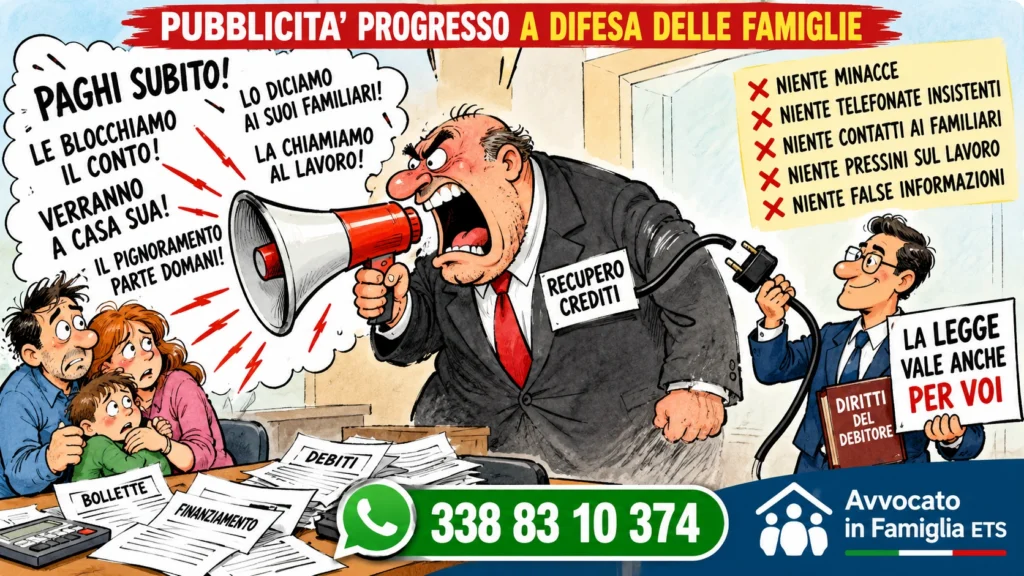
Avere un debito non significa perdere la propria dignità.
E soprattutto non significa che una società di recupero crediti possa telefonare quando vuole, coinvolgere familiari, colleghi o vicini, utilizzare formule intimidatorie oppure presentare come imminente un pignoramento che, in realtà, richiede precisi passaggi giudiziari.
Su questo occorre essere molto chiari:
il creditore ha diritto di chiedere ciò che gli spetta.
Il debitore ha altrettanto diritto a essere trattato nel rispetto della legge.
E quando questi limiti vengono superati, bisogna smettere di avere paura e iniziare a verificare.
PUNTO FERMO N. 1 – IL RECUPERO CREDITI NON È UN UFFICIALE GIUDIZIARIO
Questo è il primo equivoco da eliminare.
L’operatore di una società di recupero crediti non è un ufficiale giudiziario.
Non può decidere autonomamente di pignorare lo stipendio, bloccare il conto corrente, sequestrare l’automobile o portare via i beni da casa.
Per arrivare a un’esecuzione forzata occorrono i presupposti previsti dalla legge, a partire da un titolo esecutivo e dagli atti necessari per procedere all’esecuzione.
Una telefonata del recupero crediti resta una telefonata.
Non trasformatela mentalmente in una sentenza.
PUNTO FERMO N. 2 – NON DEVONO ESSERE COINVOLTI FAMILIARI, COLLEGHI E VICINI
Il debito è una questione personale.
Il Garante per la protezione dei dati personali ha più volte chiarito che l’attività di recupero deve rispettare riservatezza e dignità del debitore.
Non è quindi lecito divulgare ingiustificatamente informazioni sulla situazione debitoria a:
- coniuge e familiari estranei al rapporto;
- colleghi di lavoro;
- datore di lavoro;
- vicini di casa;
- conoscenti;
- altri soggetti terzi.
Nel marzo 2026 il Garante è tornato espressamente sull’argomento, ribadendo l’illiceità della comunicazione a terzi di informazioni riguardanti il debito, l’importo o le modalità di pagamento.
Il principio è semplice:
il recupero del credito non autorizza la pubblica esposizione del debitore.
PUNTO FERMO N. 3 – NON SI PUÒ USARE LA VERGOGNA COME STRUMENTO DI INCASSO
Telefonare a casa e raccontare il problema a un familiare.
Contattare il posto di lavoro facendo capire perché si sta cercando quella persona.
Lasciare comunicazioni visibili ad altri.
Inviare corrispondenza che renda evidente all’esterno la situazione debitoria.
Sono modalità sulle quali il Garante Privacy è intervenuto da tempo.
Il debito si recupera attraverso gli strumenti previsti dalla legge, non mettendo in imbarazzo una persona davanti agli altri.
PUNTO FERMO N. 4 – NIENTE MINACCE O FALSE RAPPRESENTAZIONI
Una cosa è spiegare correttamente che, in mancanza di un accordo, il creditore potrebbe decidere di procedere giudizialmente.
Altra cosa è utilizzare espressioni studiate per far credere che un’esecuzione sia già decisa, automatica o imminente quando non lo è.
Frasi come:
“Domani le blocchiamo il conto.”
“Veniamo a prenderle i beni.”
“Se non paga oggi parte immediatamente il pignoramento.”
devono essere valutate alla luce della reale situazione giuridica.
Chiedete sempre:
Qual è il titolo? Quali atti sono stati notificati? Chi è esattamente il creditore? Su quale documentazione si fonda la richiesta?
La paura non sostituisce i documenti.
PUNTO FERMO N. 5 – PRIMA DI PAGARE, IL CREDITO VA VERIFICATO
Questo è probabilmente il punto più importante.
Ricevere una richiesta di pagamento non significa che quella richiesta sia automaticamente corretta in ogni sua parte.
Occorre verificare, a seconda del caso:
titolarità del credito, contratto originario, importi richiesti, eventuale cessione del credito, pagamenti già effettuati, prescrizione, interessi, spese e documentazione disponibile.
Se il credito è stato ceduto più volte, la verifica può diventare ancora più importante.
Prima di riconoscere il debito o formulare dichiarazioni che potrebbero avere conseguenze giuridiche:
PRIMA VERIFICATE. POI DECIDETE.
PUNTO FERMO N. 6 – “LE FACCIO UNO SCONTO SOLO SE PAGA OGGI” NON DEVE FARVI PERDERE LUCIDITÀ
È una delle tecniche più efficaci per ottenere una decisione immediata.
“L’offerta scade stasera.”
“Deve fare almeno un bonifico oggi.”
“Versi qualcosa e poi sistemiamo tutto.”
Può anche trattarsi di una proposta conveniente. Ma deve essere verificata.
Un pagamento, una dichiarazione o un accordo sottoscritto senza aver prima analizzato la posizione possono avere conseguenze importanti.
Un accordo serio deve essere chiaro almeno su:
importo complessivo, modalità di pagamento, effetto liberatorio, rinuncia al residuo quando prevista e posizione di eventuali coobbligati o garanti.
Non pagate per paura.
Pagate, se dovuto, dopo avere compreso esattamente cosa state pagando e con quali conseguenze.
PUNTO FERMO N. 7 – ANCHE CHI HA REALMENTE UN DEBITO PUÒ TRATTARE
Contestare comportamenti aggressivi non significa sostenere che i debiti non debbano essere pagati.
Significa una cosa completamente diversa:
pretendere che anche il recupero del credito avvenga secondo legge.
Una volta verificata la posizione, si può valutare una soluzione sostenibile.
In molti casi è possibile tentare una trattativa per:
- piano di rientro;
- dilazione;
- saldo e stralcio;
- sospensione concordata delle iniziative;
- definizione complessiva di più posizioni;
- oppure, quando ne ricorrono i presupposti, gli strumenti previsti dal Codice della crisi per le situazioni di sovraindebitamento.
Ogni situazione, però, deve essere esaminata individualmente.
SE IL RECUPERO CREDITI SUPERA IL LIMITE, DOCUMENTATE TUTTO
Non reagite con insulti e non trasformate una telefonata in una lite.
Documentate.
Conservate lettere, e-mail, SMS e messaggi WhatsApp. Annotate numeri telefonici, date, orari, nominativi e società per conto della quale l’operatore dichiara di agire.
Se vengono coinvolti familiari, colleghi o altri soggetti, annotate anche questo.
Il Garante Privacy ha ribadito ancora nel 2026 che nell’attività di recupero crediti devono essere rispettati i principi di liceità, correttezza, esattezza e responsabilizzazione nel trattamento dei dati personali.
Chi recupera un credito non opera in una zona franca.
BASTA ARROGANZA: UN DEBITORE NON È UN CITTADINO DI SERIE B
Questo è il messaggio che vogliamo far arrivare alle famiglie.
Avere un debito non autorizza nessuno a umiliare, intimidire o mettere sotto pressione una persona oltre i limiti consentiti dalla legge.
Il creditore ha diritti.
Ma li ha anche il debitore.
E difendere questi diritti non significa sottrarsi ai propri obblighi: significa pretendere che prima vengano verificati il credito, i documenti e le modalità con cui viene richiesto il pagamento.
La nostra regola rimane sempre la stessa:
PRIMA VERIFICARE.
POI COMPRENDERE I PROPRI DIRITTI.
INFINE DECIDERE COME AGIRE.
L’Associazione Avvocato in Famiglia ETS affronta abitualmente interlocuzioni con banche, finanziarie e società di recupero crediti e può assistere l’associato nella verifica della documentazione e, quando possibile, nell’impostazione di una corretta trattativa.
Se non riesce a trovare un avvocato specializzato oppure se i costi risultano difficilmente sostenibili, può rivolgersi alla nostra Associazione per ricevere supporto e una valutazione della situazione.
Per iscriversi:
https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
info@avvocatoinfamiglia.com
Cell. Prima Emergenza / WhatsApp: 338 83 10 374
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali