 Salta al contenuto

DEBITI INSOSTENIBILI: FINO A 12 MESI DI BLOCCO DELLE RATE GRAZIE AI PROTOCOLLI D’INTESA
Fermare l’emorragia economica prima che sia troppo tardi.
I protocolli d’intesa possono consentire di bloccare temporaneamente le rate, recuperare ossigeno e preparare una vera strategia per ridurre il debito.
Ci sono famiglie che ogni mese fanno una scelta impossibile.
Pagare la rata oppure pagare le bollette.
Pagare la finanziaria oppure fare la spesa.
Pagare il recupero crediti oppure affrontare le necessità dei figli.
Quando si arriva a questo punto, continuare a pagare per paura non significa necessariamente risolvere il problema.
A volte significa soltanto rimandarlo di qualche mese.
Ed è proprio qui che entra in gioco una strategia diversa:
fermare l’emorragia economica prima di pensare alla cura.
Grazie ai protocolli d’intesa e agli interventi stragiudiziali utilizzati nella gestione delle posizioni debitorie, in presenza delle condizioni necessarie può essere attivato un blocco delle rate fino a 12 mesi.
Dodici mesi che possono cambiare radicalmente la capacità di una famiglia di affrontare il proprio debito.
12 MESI DI BLOCCO: PRIMA FERMIAMO LE RATE, POI AFFRONTIAMO IL DEBITO
Il principio è semplice.
Una famiglia economicamente soffocata difficilmente riuscirà a negoziare bene.
Prima bisogna darle ossigeno.
Per questo uno degli obiettivi dei nostri protocolli d’intesa è ottenere un blocco temporaneo dei pagamenti, che può arrivare fino a 12 mesi, da utilizzare per riorganizzare la posizione economica e preparare la successiva trattativa.
Non parliamo della semplice decisione del debitore di smettere di pagare.
E non parliamo nemmeno di una telefonata al creditore per chiedere cortesemente qualche mese di pazienza.
Parliamo di un intervento formalizzato all’interno di una strategia professionale di gestione del debito.
È questo che intendiamo quando parliamo di blocco forzato delle rate grazie ai protocolli d’intesa.
“Forzato” non significa che esista una legge capace di imporre automaticamente dodici mesi di sospensione a qualsiasi banca o finanziaria.
Significa che non lasciamo semplicemente il debitore senza pagare e senza protezione: interveniamo attraverso un protocollo, formalizziamo la posizione e utilizziamo lo spazio ottenuto per costruire una soluzione.
DODICI MESI POSSONO VALERE MOLTO PIÙ DI QUANTO SEMBRI
Facciamo un esempio molto semplice.
Una famiglia paga complessivamente:
650 euro al mese di finanziamenti.
In dodici mesi sono:
7.800 euro.
Se quella famiglia è ormai arrivata al limite, continuare a versare 650 euro ogni mese potrebbe significare prosciugare completamente il conto corrente senza risolvere il problema.
Un blocco temporaneo delle rate può invece permettere di utilizzare quei mesi per:
recuperare liquidità;
pagare le spese indispensabili;
rimettere ordine nel bilancio familiare;
verificare documentalmente i debiti;
creare una riserva economica;
preparare una proposta di saldo e stralcio;
negoziare una riduzione del debito;
costruire un piano di rientro realmente sostenibile.
Dodici mesi non servono per dimenticare il debito.
Servono per prepararsi ad affrontarlo da una posizione completamente diversa.
NON È UNA FUGA DAL DEBITO. È UNA STRATEGIA
Questo punto deve essere chiarissimo.
Noi non diciamo:
“Avete un debito? Smettete di pagare.”
Sarebbe irresponsabile.
Diciamo invece:
“Se le rate sono diventate insostenibili, prima di continuare a pagare per paura verificate se esiste una strategia migliore.”
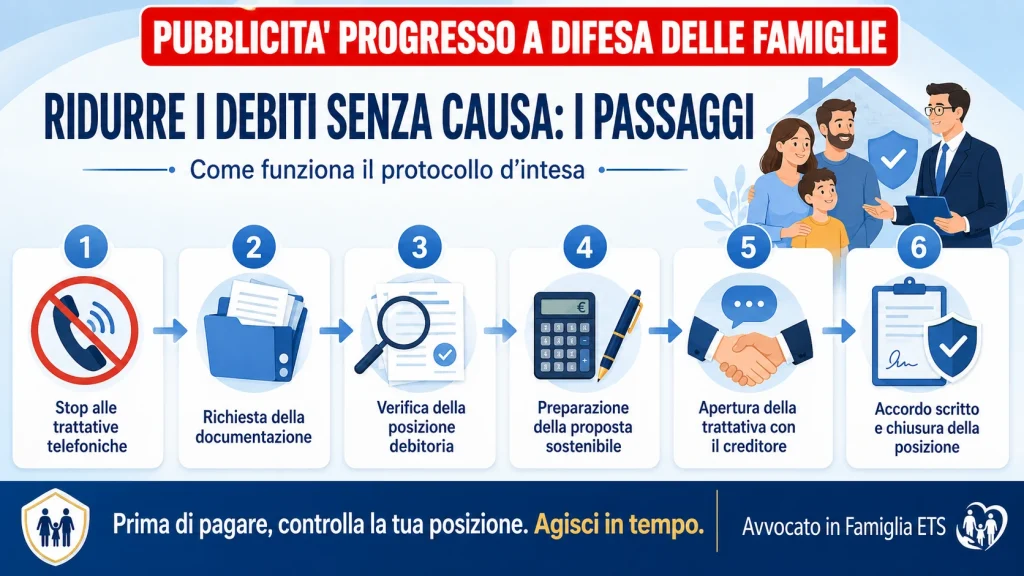
Il blocco delle rate deve inserirsi all’interno di un percorso preciso.
Prima si analizza la situazione.
Poi si interviene.
Poi si utilizza il periodo di blocco per affrontare il debito.
La differenza tra queste due situazioni è enorme.
Smettere unilateralmente di pagare significa semplicemente diventare inadempienti.
Attivare un protocollo significa invece trasformare il tempo in uno strumento di negoziazione.
IL NOSTRO PRINCIPIO: PRIMA BLOCCARE, POI CONTROLLARE, INFINE TRATTARE
La strategia può essere riassunta in tre passaggi.
PRIMO: BLOCCARE L’EMORRAGIA
Quando possibile, attraverso i protocolli d’intesa si cerca di ottenere fino a 12 mesi di blocco delle rate.
L’obiettivo immediato è sottrarre la famiglia alla pressione economica che le impedisce di ragionare.
SECONDO: CONTROLLARE IL DEBITO
Durante questo periodo non si resta fermi.
Si analizzano:
il contratto;
la somma originariamente finanziata;
quanto è stato già pagato;
il capitale residuo;
gli interessi;
le spese;
la documentazione della posizione;
le eventuali cessioni del credito;
il soggetto che oggi pretende il pagamento.
Perché esiste una regola che non dovrebbe mai essere dimenticata:
chi chiede denaro deve essere in grado di dimostrare perché lo chiede e a quale titolo.
TERZO: TRATTARE
Una volta compresa realmente la posizione, si passa alla parte più importante.
La trattativa.
L’obiettivo può essere ottenere:
una riduzione del debito;
un saldo e stralcio;
la riduzione o eliminazione negoziale di determinate spese e interessi;
una nuova rateizzazione sostenibile;
la chiusura definitiva della posizione.
Questo è il vero scopo dei dodici mesi.
Non rimandare il problema.
Preparare le condizioni per risolverlo.
LA MIGLIOR CAUSA È QUELLA CHE SI EVITA
Su questo punto la nostra posizione non cambia.
Una causa, quando è necessaria, deve essere affrontata.
Ma trasformare ogni problema debitorio in una causa non è necessariamente nell’interesse della famiglia.
Un decreto ingiuntivo porta costi.
Un precetto porta costi.
Un pignoramento porta costi.
Una causa porta tempi, incertezza e ulteriore pressione.
Per questo preferiamo intervenire prima.
Quando esiste ancora uno spazio di negoziazione.
Quando il creditore può ancora valutare una proposta.
Quando la famiglia può ancora organizzarsi.
Quando si può cercare una soluzione senza aspettare che sia un giudice a decidere.
La miglior causa resta quella che siamo riusciti a evitare.
PERCHÉ ANCHE IL CREDITORE PUÒ AVERE INTERESSE ALL’ACCORDO
Bisogna sfatare un altro mito.
Banche, finanziarie e società di recupero crediti non ragionano soltanto in termini giuridici.
Ragionano anche in termini economici.
Un credito difficile da recuperare ha un costo.
Un procedimento giudiziario ha un costo.
Un’esecuzione ha un costo.
E soprattutto non è detto che alla fine il debitore disponga di beni o redditi sufficienti per soddisfare integralmente la richiesta.
Ecco perché una trattativa seria può diventare interessante anche per il creditore.
Il debitore deve naturalmente presentarsi con una proposta credibile.
Ed è precisamente durante il periodo di blocco che si può lavorare per costruirla.
L’ERRORE PIÙ PERICOLOSO: FIRMARE L’ENNESIMO PIANO IMPOSSIBILE
Succede continuamente.
Una persona paga 500 euro al mese.
Non ce la fa più.
Arriva il recupero crediti.
La persona ha paura.
Le propongono:
“Facciamo 400 euro al mese.”
Sembra una soluzione.
Non lo è necessariamente.
Se quella famiglia riesce realmente a sostenere soltanto 200 euro, dopo pochi mesi il nuovo piano salterà esattamente come quello precedente.
E il problema ricomincerà.
Forse peggiore di prima.
Per questo il nostro metodo non parte dalla domanda:
“Quanto volete pagare ogni mese?”
Parte da un’altra:
“Quanto può realmente sostenere questa famiglia senza compromettere la propria vita?”
Solo dopo si costruisce la trattativa.
UNA FAMIGLIA NON DEVE PAGARE PER PAURA
Le telefonate del recupero crediti hanno un effetto potentissimo.
La paura.
“Se non pago cosa succede?”
“Mi pignorano tutto?”
“Vengono a casa?”
“Mi portano via lo stipendio?”
“Devo accettare subito?”
La paura porta spesso a prendere pessime decisioni.
Per questo diciamo:
NON PAGATE PER PAURA.
Non significa:
“Non pagate i vostri debiti.”
Significa:
“Prima di effettuare un pagamento o assumere un nuovo impegno, comprendete esattamente la vostra posizione.”
Sono due cose completamente diverse.
LA STORIA DI MARIA: QUELLO CHE SERVIVA NON ERA UN ALTRO PRESTITO. ERA TEMPO
Maria — utilizziamo un nome di fantasia per tutelarne la riservatezza — vive in provincia di Varese.
Dopo la perdita del lavoro del marito, due finanziamenti che fino a pochi mesi prima erano sostenibili erano diventati impossibili da gestire.
Ogni mese la stessa storia.
Prima le bollette.
Poi la spesa.
Poi le rate.
E alla fine il conto corrente era nuovamente vuoto.
Le telefonate erano diventate continue.
Maria pensava di dover scegliere soltanto tra due possibilità:
continuare a pagare fino all’ultimo euro oppure smettere e aspettare il tribunale.
Esisteva invece una terza strada.
La posizione è stata affrontata attraverso la trattativa, le rate sono state temporaneamente bloccate e quel periodo è stato utilizzato per preparare una soluzione compatibile con il reddito familiare. Il caso è già raccontato nell’articolo originario dell’Associazione.
La frase che più ci è rimasta impressa è semplice:
“Non avevamo bisogno di un altro prestito. Avevamo bisogno di tempo.”
Esattamente.
Tempo.
Ma non tempo per scappare.
Tempo per organizzarsi.
Tempo per controllare.
Tempo per trattare.
Tempo per ripartire.
IL BLOCCO DI 12 MESI È L’INIZIO, NON LA FINE
Questo è forse il concetto più importante dell’intero articolo.
Ottenere il blocco delle rate non significa aver risolto il debito.
Significa aver conquistato lo spazio necessario per provare a risolverlo meglio.
Immaginate una partita di calcio nella quale una squadra è sotto pressione da novanta minuti.
Continuare a giocare nello stesso modo difficilmente cambierà il risultato.
Occorre fermarsi.
Cambiare strategia.
Riorganizzarsi.
E ripartire.
Nel debito accade qualcosa di molto simile.
Prima fermiamo l’emorragia economica.
Poi analizziamo il problema.
Infine costruiamo la soluzione.
QUANDO BISOGNA INTERVENIRE?
Prima possibile.
Non aspettate necessariamente:
il decreto ingiuntivo;
il precetto;
il pignoramento;
il blocco del conto corrente;
la trattenuta sullo stipendio.
Se oggi state ancora pagando ma avete già capito che fra qualche mese non riuscirete più a sostenere le rate, questo è precisamente il momento nel quale bisogna muoversi.
Prima si interviene, maggiori possono essere gli strumenti disponibili per cercare una soluzione stragiudiziale.
Aspettare che la situazione precipiti raramente aumenta le possibilità.
AVETE RATE INSOSTENIBILI? PRIMA DI PAGARE ANCORA PER PAURA, FATEVI AIUTARE
Se avete uno o più finanziamenti;
se le rate stanno divorando il reddito familiare;
se siete continuamente contattati dal recupero crediti;
se un vecchio finanziamento è stato ceduto;
se avete già saltato alcune scadenze;
oppure se semplicemente avete capito che non riuscirete più a continuare così,
non aspettate che la situazione diventi una causa.
Possiamo verificare se esistono le condizioni per utilizzare i nostri protocolli d’intesa e attivare un blocco delle rate fino a 12 mesi, utilizzando questo periodo per analizzare i debiti e preparare una strategia di riduzione o definizione.
Nessuno può promettere preventivamente lo stesso risultato per qualsiasi debitore e qualsiasi creditore.
Ma esiste una regola che vale sempre:
pagare per paura non è una strategia.
Prima controllate.
Poi intervenite.
Poi trattate.
12 MESI PER RESPIRARE. 12 MESI PER PREPARARE LA SOLUZIONE.
Se non trovate un avvocato specializzato oppure se i costi fossero troppo elevati, potete iscrivervi all’Associazione per ricevere supporto e assistenza.
L’iscrizione è necessaria per permettere all’Associazione di prendere in carico la posizione e gestire correttamente dati e documentazione.
Iscrivetevi:
https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Cell. PRIMA EMERGENZA: 338 83 10 374
Associazione Avvocato in Famiglia ETS
12 MESI DI BLOCCO DELLE RATE. PRIMA FERMIAMO L’EMORRAGIA. POI TRATTIAMO IL DEBITO.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali