 Salta al contenuto

CARTELLE ESATTORIALI: PRIMA DI PAGARE CONTROLLATE. IL VOSTRO DEBITO POTREBBE ESSERE MOLTO PIÙ BASSO
Migliaia di contribuenti guardano il totale del debito con Agenzia delle Entrate-Riscossione e pensano di dover pagare tutto.
Non sempre è così.
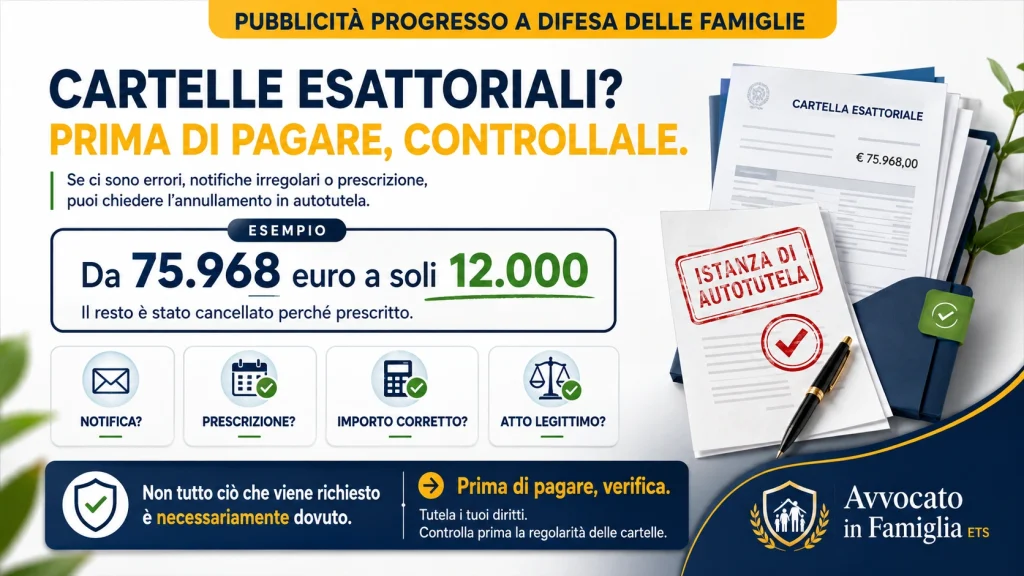
Una cartella esattoriale non è una condanna eterna.
Prescrizioni, notifiche, atti interruttivi, pagamenti già effettuati, sgravi e agevolazioni possono cambiare radicalmente l’importo realmente dovuto.
Per questo il nostro consiglio è semplice:
PRIMA DI PAGARE, CONTROLLATE.
Non significa cercare un modo per non pagare ciò che è realmente dovuto.
Significa una cosa molto diversa: non pagare somme che, secondo la legge, potrebbero non essere più esigibili.
AVETE 10.000, 30.000 O 100.000 EURO DI CARTELLE? IL TOTALE NON È LA PRIMA COSA DA GUARDARE
Quando una famiglia scarica la propria situazione debitoria dal portale di Agenzia delle Entrate-Riscossione, la prima reazione è quasi sempre la stessa:
guardare il totale.
È comprensibile. Ma tecnicamente è spesso il punto di partenza sbagliato.
Bisogna invece verificare cartella per cartella:
- quale ente ha originato il debito;
- quale tributo, multa o contributo viene richiesto;
- quando è nato il credito;
- quando è stata notificata la cartella;
- come è stata notificata;
- se successivamente sono intervenuti altri atti;
- se questi atti hanno interrotto validamente la prescrizione;
- se vi sono somme già pagate, sospese, annullate o sgravate.
Solo alla fine di questa analisi si può capire quanto del debito è effettivamente ancora esigibile.
CARTELLA VECCHIA NON SIGNIFICA AUTOMATICAMENTE CARTELLA PRESCRITTA
Questo è uno degli errori più frequenti.
Non basta leggere:
“Cartella del 2014”.
e concludere:
“È prescritta”.
La prescrizione deve essere calcolata considerando la natura del credito e tutti gli eventuali atti validamente notificati nel frattempo.
Un’intimazione di pagamento, una successiva cartella, determinati atti esecutivi o altri atti aventi efficacia interruttiva possono incidere sul calcolo.
Ecco perché un controllo serio non può limitarsi alla data indicata nell’estratto.
QUANDO SI PRESCRIVONO LE CARTELLE?
Non esiste un unico termine valido per ogni debito.
La durata dipende dalla natura del credito.
In linea generale, possono ricorrere termini differenti: ad esempio cinque anni per molte sanzioni amministrative e crediti contributivi, tre anni in determinate fattispecie relative al bollo automobilistico, mentre per diversi crediti erariali può trovare applicazione il termine ordinario decennale quando la legge non prevede un termine diverso.
La Corte di Cassazione ha ribadito che i diversi tributi possono avere termini di prescrizione differenti e che, quando non è prevista una prescrizione speciale, trova applicazione quella ordinaria.
Per questo diffidate delle formule semplicistiche:
“Tutte le cartelle dopo cinque anni sono prescritte.”
Non è corretto.
Ma è altrettanto sbagliato pensare:
“Se compare sul sito di Agenzia delle Entrate-Riscossione, allora devo necessariamente pagarla.”
Anche questo non è corretto.
LA CARTELLA NON IMPUGNATA NON TRASFORMA AUTOMATICAMENTE OGNI PRESCRIZIONE IN DIECI ANNI
Questo principio è particolarmente importante.
Le Sezioni Unite della Cassazione, con la sentenza n. 23397/2016, hanno affrontato proprio il problema degli effetti della mancata opposizione agli atti della riscossione.
La semplice mancata impugnazione dell’atto non equivale automaticamente alla formazione di un titolo giudiziale capace di trasformare qualsiasi prescrizione breve in quella decennale prevista dall’art. 2953 c.c.
La giurisprudenza successiva continua a richiamare questo principio.
Tradotto in italiano semplice:
UNA CARTELLA DIVENTATA DEFINITIVA NON SIGNIFICA NECESSARIAMENTE DEBITO ETERNO.
Occorre comunque verificare cosa è accaduto dopo.
LA CASSAZIONE 18152/2024: UN PRINCIPIO IMPORTANTE SULLE MULTE
Un altro riferimento particolarmente interessante è la Cassazione civile, ordinanza n. 18152 del 2 luglio 2024.
La pronuncia riguarda crediti derivanti da violazioni del Codice della Strada e riconosce la possibilità di far valere la prescrizione attraverso l’opposizione all’esecuzione ex art. 615 c.p.c., anche rispetto a una cartella precedentemente notificata e non impugnata, quando ne ricorrano i presupposti.
È un principio importante.
Ma attenzione: non significa che tutte le vecchie cartelle possano essere semplicemente ignorate.
Significa invece che la storia documentale del credito deve essere ricostruita con precisione.
IL PRIMO PASSO? ACCESSO AGLI ATTI
Quando vediamo posizioni debitorie molto vecchie, la domanda che poniamo non è:
“QUANTO DEVI?”
La domanda corretta è:
“RIESCONO A DIMOSTRARE TUTTE LE NOTIFICHE?”
Questo cambia completamente l’approccio.
Occorre acquisire e verificare, a seconda della posizione:
estratto di ruolo, cartelle, relate di notifica, intimazioni, comunicazioni, atti interruttivi e documentazione relativa alle singole partite.
Il D.P.R. 602/1973 disciplina la riscossione mediante ruolo, la cartella e le successive procedure della riscossione; il testo vigente è stato ulteriormente aggiornato anche dalle riforme recenti.
Senza documenti si fanno ipotesi.
Con i documenti si fanno verifiche.
Ed è proprio attraverso queste verifiche che può emergere una parte del debito non più esigibile.
UN ESEMPIO PRATICO
Caso esemplificativo ricostruito a fini illustrativi.
Immaginiamo Marco, 56 anni, residente a Parma.
Accede alla propria posizione e scopre:
€ 47.800 DI CARTELLE.
La sua prima idea è chiedere una rateizzazione sull’intero importo.
Prima, però, decide di verificare.
Dall’analisi emergono partite molto diverse tra loro: multe, tributi locali, contributi e imposte erariali.
Per alcune risultano regolari atti interruttivi.
Per altre, invece, occorre approfondire la sequenza delle notifiche e l’eventuale intervenuta prescrizione.
Il vero risultato non consiste nel promettere la cancellazione di € 47.800.
Il risultato consiste nel separare:
ciò che è realmente dovuto
da
ciò che può essere contestato.
Solo dopo ha senso decidere se pagare, rateizzare, utilizzare una definizione agevolata oppure opporsi.
RATEIZZARE SUBITO? ATTENZIONE: PRIMA CONTROLLATE
La rateizzazione è uno strumento utile.
Ma deve essere utilizzato dopo aver compreso cosa state rateizzando.
La disciplina attuale consente, per determinate richieste fino a 120.000 euro presentate nel 2025 e nel 2026, piani fino a 84 rate mensili su semplice richiesta; documentando una situazione di temporanea difficoltà economico-finanziaria possono ricorrere i presupposti per piani più lunghi, fino a 120 rate.
Quindi:
se il debito è corretto, si studia come pagarlo.
Ma se una parte del debito non fosse più esigibile, perché rateizzarla senza averla prima verificata?
E LA ROTTAMAZIONE-QUINQUIES?
Anche qui serve chiarezza.
La Rottamazione-quinquies, introdotta dalla Legge di Bilancio 2026, prevedeva la presentazione della domanda entro il 30 aprile 2026. Per chi ha aderito, il pagamento in unica soluzione o della prima rata era previsto al 31 luglio 2026, con possibilità di rateizzazione secondo il piano previsto dalla normativa.
Alla data attuale, quindi, non può essere presentata una nuova domanda ordinaria di adesione alla Rottamazione-quinquies.
Ma soprattutto rimane valido un principio:
ANCHE QUANDO ESISTE UNA ROTTAMAZIONE, PRIMA DI ROTTAMARE BISOGNA CONTROLLARE.
Perché una definizione agevolata può ridurre sanzioni, interessi o altri accessori.
Una prescrizione accertata, invece, riguarda la stessa esigibilità del credito.
Sono due questioni completamente diverse.
Per alcune entrate degli enti territoriali è inoltre prevista una nuova finestra di definizione agevolata con domande dal 16 settembre al 31 ottobre 2026, nei casi e secondo le condizioni previste dalla normativa applicabile.
AVETE CARTELLE ESATTORIALI? NON ASPETTATE IL PIGNORAMENTO
Il peggior momento per iniziare ad analizzare una posizione debitoria è quando arriva:
un’intimazione, un preavviso di fermo, un’ipoteca o un pignoramento.
Il momento migliore è prima.
Quando avete ancora il tempo per recuperare i documenti, verificare le notifiche e scegliere la strategia.
NON PAGATE PER PAURA.
NON IGNORATE LE CARTELLE.
CONTROLLATELE.
È molto diverso.
LA NOSTRA REGOLA: PRIMA CONTROLLARE, POI DECIDERE COSA PAGARE
Avvocato in Famiglia ETS promuove da anni un principio molto semplice:
IL CITTADINO DEVE PAGARE CIÒ CHE È LEGITTIMAMENTE DOVUTO. NON UN EURO IN PIÙ.
Se avete numerose cartelle, debiti molto vecchi o una situazione che non riuscite più a comprendere, rivolgetevi innanzitutto a un avvocato specializzato in diritto tributario e riscossione.
Se non trovate un professionista specializzato oppure i costi fossero troppo elevati, potete iscrivervi all’Associazione per richiedere il nostro supporto.
🔗 Iscriviti per richiedere supporto:
👉 https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
📧 info@avvocatoinfamiglia.com
📱 PRIMA EMERGENZA: 338 83 10 374
PRIMA DI PAGARE, CONTROLLATE.
Perché una cartella può essere scritta in nero su bianco.
Ma questo non significa automaticamente che ogni euro indicato sia ancora dovuto.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali