 Salta al contenuto

NON RITIRATE LE RACCOMANDATE? STATE RISCHIANDO DI REGALARE I VOSTRI DIRITTI AI CREDITORI
Pensate che ignorare una raccomandata possa fermare una banca, una finanziaria o un’azione di recupero crediti? È un errore che potrebbe costarvi molto caro.
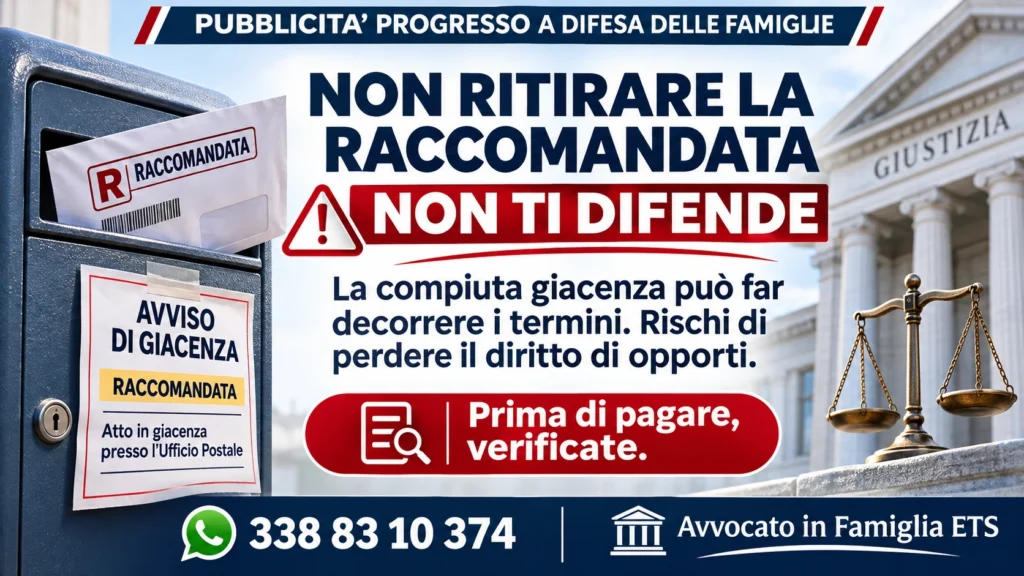
C’è un comportamento che incontriamo troppo spesso tra le persone in difficoltà economica: non ritirare le raccomandate per paura di quello che potrebbero contenere.
Una lettera della banca. Una comunicazione dell’avvocato. Un atto giudiziario. Una cartella esattoriale.
Si vede l’avviso nella cassetta della posta e si decide di lasciarlo lì.
«Se non ritiro la raccomandata, non possono dimostrare che l’ho ricevuta.»
SBAGLIATO. E POTREBBE ESSERE UN ERRORE GRAVISSIMO.
La legge, quando sono rispettate le procedure previste, può considerare una comunicazione legalmente conosciuta o un atto regolarmente notificato anche se il destinatario non ha materialmente aperto la busta.
E mentre voi pensate di aver evitato un problema, potrebbero già decorrere i termini per contestarlo.
La compiuta giacenza: cosa significa davvero
Quando il destinatario non è presente e il postino non riesce a consegnare una raccomandata, la corrispondenza può essere depositata presso l’ufficio postale o altro punto autorizzato.
Il destinatario viene avvisato del deposito.
Ma attenzione: non ritirare il documento non impedisce necessariamente che produca effetti giuridici.
Per gli atti giudiziari notificati secondo la legge n. 890/1982, la notificazione, in caso di temporanea assenza e regolare espletamento della procedura, si perfeziona generalmente trascorsi dieci giorni dalla spedizione della comunicazione di avvenuto deposito, oppure prima, se l’atto viene ritirato.
E questo è il punto decisivo: l’atto può essere ancora disponibile per il ritiro, ma i termini legali possono essere già iniziati.
Le raccomandate ordinarie seguono regole differenti: la giacenza postale è normalmente di 30 giorni, ma ciò non significa che la comunicazione acquisti efficacia soltanto alla scadenza di quel periodo.
Il creditore può agire mentre voi continuate a ignorare la posta
Immaginate una situazione molto concreta.
Avete un vecchio finanziamento che non riuscite più a pagare.
La società creditrice avvia un procedimento e ottenete, a vostro carico, un decreto ingiuntivo.
Il postino tenta la consegna, ma non trova nessuno. Viene lasciato l’avviso.
Voi decidete di non ritirare nulla.
Il procedimento non si ferma per questa ragione.
Se la notifica si perfeziona regolarmente, il termine per presentare opposizione può iniziare a decorrere.
Nel procedimento ordinario, il termine di opposizione a un decreto ingiuntivo è generalmente di 40 giorni, salvo diversa indicazione prevista dalla legge o dal provvedimento.
Se quel termine scade senza opposizione, il decreto può diventare definitivamente efficace e consentire al creditore, ricorrendone i presupposti, di procedere esecutivamente.
Il rischio concreto?
Un pignoramento dello stipendio, del conto corrente o di altri beni, senza aver utilizzato in tempo le possibilità di difesa.
Non perché la banca abbia necessariamente ragione.
Ma perché non avete contestato le sue pretese nei termini previsti.
Il problema non è soltanto il debito. È perdere la possibilità di verificarlo.
Una richiesta di pagamento non deve essere accettata senza controlli.
Un credito potrebbe presentare anomalie relative alla prescrizione, agli interessi applicati, agli importi richiesti, alla documentazione contrattuale o alla titolarità del credito.
In alcuni casi, potrebbero esistere anche irregolarità nella notificazione.
Ma come potete contestare un documento se scegliete di non leggerlo?
Ritirare una raccomandata non significa riconoscere il debito.
Non significa accettare la richiesta del creditore.
Non significa rinunciare ai vostri diritti.
Significa conoscere quello che vi viene contestato e poter decidere come reagire.
E se la raccomandata non è mai arrivata?
Attenzione: non tutte le notifiche sono automaticamente valide.
Se l’indirizzo è errato, la procedura non è stata rispettata o mancano adempimenti obbligatori, potrebbe essere possibile contestare la notificazione.
In determinate condizioni, l’articolo 650 del Codice di procedura civile consente persino l’opposizione tardiva a un decreto ingiuntivo quando il destinatario dimostri di non averne avuto tempestiva conoscenza per irregolarità della notifica, caso fortuito o forza maggiore.
Ma si tratta di rimedi soggetti a condizioni precise e a termini rigorosi.
Non fate affidamento sulla possibilità di recuperare in seguito un termine già scaduto.
Una testimonianza che dovrebbe far riflettere
Nel precedente articolo della nostra Associazione abbiamo riportato l’esperienza di Giovanna C., di Napoli.
La donna raccontava di aver evitato il ritiro delle raccomandate perché riteneva, erroneamente, di proteggersi dalle iniziative dei creditori.
La situazione era invece arrivata a un pignoramento.
Soltanto dopo essersi rivolta all’Associazione aveva potuto comprendere la situazione e, secondo quanto riferito nella testimonianza, ottenere un intervento che aveva fermato la procedura.
È un’esperienza che contiene un insegnamento preciso:
La paura spinge a nascondere i problemi. La conoscenza dei propri diritti permette di affrontarli.
Ogni vicenda richiede naturalmente una valutazione individuale e nessun risultato può essere garantito.
Avete trovato un avviso di giacenza? Ecco cosa dovete fare.
- Ritirate la raccomandata tempestivamente. Non aspettate l’ultimo giorno.
- Conservate la busta e gli avvisi. Le date possono essere fondamentali per ricostruire la notifica.
- Controllate chi vi scrive e che cosa pretende. Non effettuate pagamenti senza aver compreso la richiesta.
- Fate verificare immediatamente gli atti giudiziari. Un termine di opposizione potrebbe essere già in corso.
- Non firmate riconoscimenti di debito o accordi senza un’adeguata valutazione.
Il nostro appello: non lasciate che siano gli altri a decidere per voi
Una raccomandata ignorata non cancella un debito. Può invece rendere molto più difficile contestarlo.
Non permettete che una banca, una finanziaria o una società di recupero crediti ottenga un vantaggio soltanto perché avete avuto paura di aprire una lettera.
Un debito va verificato. Una pretesa va esaminata. Una notifica va controllata.
PRIMA DI PAGARE, VERIFICATE. PRIMA DI RINUNCIARE, CONOSCETE I VOSTRI DIRITTI.
Come può aiutarvi Avvocato in Famiglia ETS
Se avete ricevuto un atto giudiziario, una richiesta di pagamento, una cartella esattoriale oppure avete scoperto che un creditore sta agendo nei vostri confronti, non restate immobili.
La nostra Associazione può aiutarvi a ricostruire la situazione, esaminare i documenti e individuare, con professionisti competenti, le iniziative di tutela eventualmente percorribili.
Abbiamo già interlocuzioni con banche, finanziarie e diverse società di recupero crediti, esperienza che può essere utile per affrontare correttamente le controversie.
Non aspettate che una semplice raccomandata diventi un problema giudiziario molto più difficile da gestire.
Associazione Avvocato in Famiglia ETS
Per iscriversi: https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Email: info@avvocatoinfamiglia.com
WhatsApp e Cellulare Prima Emergenza: 338 83 10 374
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali