 Salta al contenuto

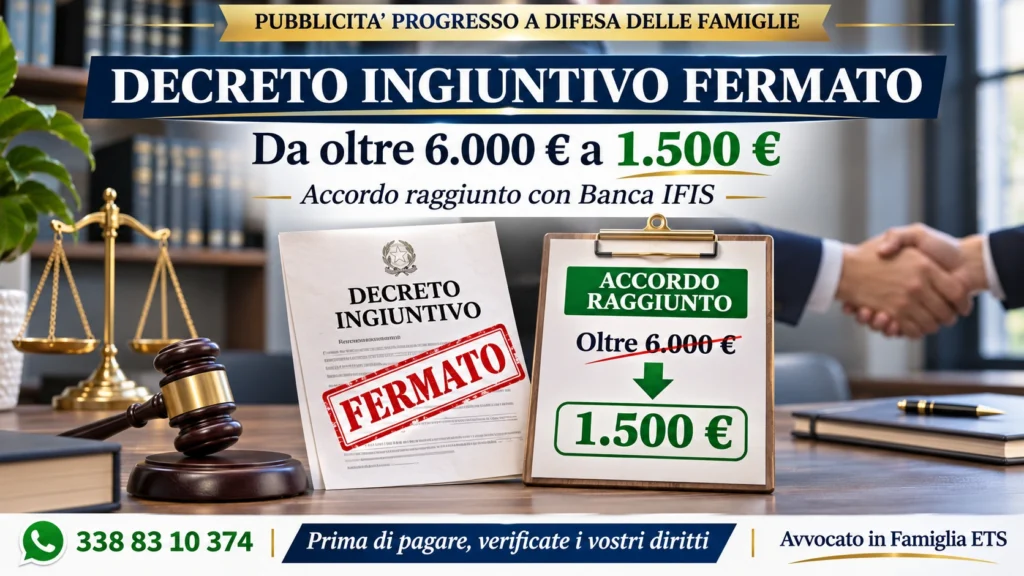
Decreto ingiuntivo Banca IFIS: chiedevano oltre 6.000 euro. La famiglia ha chiuso il debito con 1.500 euro
Un vecchio finanziamento Findomestic, un procedimento giudiziario e la paura di perdere la tranquillità economica.
Poi l’intervento dell’Associazione Avvocato in Famiglia ETS e un accordo che ha cambiato la situazione.
Dieci anni dopo, quel vecchio debito torna a farsi sentire
Ci sono debiti che sembrano dimenticati, ma che dopo molti anni possono tornare a pesare sulla vita di una famiglia.
È quanto accaduto a un nostro associato, che in passato aveva sottoscritto un finanziamento con Findomestic. Alcune difficoltà economiche gli avevano impedito di rispettare tutti i pagamenti.
Trascorsi circa dieci anni, quella posizione debitoria era ancora aperta e la vicenda era arrivata in Tribunale.
Nel frattempo, il credito era passato a Banca IFIS, che ne richiedeva il pagamento.
La somma contestata superava i 6.000 euro.
Per una famiglia che deve affrontare affitto, bollette, spese alimentari e imprevisti quotidiani, trovare una cifra simile può essere estremamente difficile.
E quando arriva un decreto ingiuntivo, la preoccupazione aumenta: se non viene gestito correttamente, il procedimento può aprire la strada anche a un pignoramento.
L’intervento dell’Associazione: non subire, ma cercare una soluzione
Il nostro associato ha deciso di non rimanere passivo.
Attraverso l’Associazione Avvocato in Famiglia ETS è stato possibile affrontare la controversia con una strategia legale orientata a individuare una soluzione concreta.
L’obiettivo non era sottrarsi alle proprie responsabilità, ma trovare un accordo economicamente sostenibile, evitando di prolungare inutilmente il contenzioso.
Una causa può essere necessaria quando esistono questioni da far decidere al giudice. Ma quando le condizioni lo permettono, una transazione può rappresentare una soluzione altrettanto valida.
Ed è proprio quanto è accaduto.
Da oltre 6.000 euro a 1.500 euro: l’accordo raggiunto con Banca IFIS
<text>
I numeri raccontano il risultato meglio di molte parole:
</text>
- Debito richiesto: oltre 6.000 euro.
- Accordo a saldo e stralcio: 1.500 euro.
- Riduzione dell’importo richiesto: superiore a 4.500 euro.
- Abbattimento: circa il 75%.
- Risultato: controversia definita mediante accordo, senza attendere una sentenza.
Il saldo e stralcio è un accordo con cui il creditore accetta una somma inferiore a quella richiesta, alle condizioni stabilite dalle parti, per definire la posizione debitoria.
Nel nostro caso, la disponibilità di Banca IFIS e l’attività del professionista incaricato hanno consentito di raggiungere una soluzione importante per la famiglia.
Desideriamo riconoscere pubblicamente la correttezza e la professionalità dimostrate dagli interlocutori di Banca IFIS.
La tutela del debitore non deve necessariamente trasformarsi in uno scontro con il creditore. Una trattativa seria può produrre risultati concreti per entrambe le parti.
La testimonianza: dalla preoccupazione alla possibilità di ricominciare
Ricostruzione narrativa in prima persona basata sulla vicenda pubblicata dall’Associazione. Non costituisce una dichiarazione testuale raccolta dall’associato.
«Pensavo che quel vecchio finanziamento sarebbe rimasto un problema impossibile da risolvere.
Quando la vicenda è arrivata in Tribunale, oltre 6.000 euro erano davvero troppi per la nostra situazione familiare.
Non volevo scappare dalle mie responsabilità. Volevo soltanto trovare una soluzione che mi permettesse di continuare a vivere dignitosamente.
Grazie all’assistenza ricevuta, siamo riusciti ad arrivare a un accordo di 1.500 euro.
Quello che mi ha colpito maggiormente è stato scoprire che esisteva una strada diversa dal subire passivamente la richiesta di pagamento.
Ho capito che chiedere aiuto e affrontare il problema può fare una grande differenza.»
Avete ricevuto un decreto ingiuntivo? Attenzione ai termini
Un decreto ingiuntivo non deve essere ignorato.
L’articolo 645 del Codice di procedura civile disciplina l’opposizione, mentre l’articolo 641 prevede, normalmente, un termine di 40 giorni dalla notifica, salvo termini differenti indicati nel provvedimento o previsti dalla legge.
In determinate situazioni, un professionista può valutare la possibilità di contestare il credito, chiedere la sospensione dell’esecutività oppure avviare una trattativa con il creditore.
Prima di prendere decisioni è importante verificare:
- La documentazione contrattuale e la titolarità del credito.
- L’esattezza degli importi richiesti, compresi interessi e spese.
- L’eventuale prescrizione e le notifiche intervenute.
- I termini disponibili per proporre opposizione.
- La possibilità di un accordo a saldo e stralcio.
Attenzione: iniziare una trattativa non sospende automaticamente i termini di opposizione e non impedisce, da solo, eventuali azioni esecutive.
Ogni accordo deve inoltre disciplinare chiaramente l’estinzione della posizione, le eventuali spese e la chiusura del procedimento giudiziario.
Perché i rapporti con le controparti possono fare la differenza
L’Associazione Avvocato in Famiglia ETS ha maturato negli anni esperienze e rapporti di interlocuzione con banche, finanziarie e società di recupero crediti.
Questo patrimonio di relazioni può aiutare a impostare trattative serie, documentate e rispettose delle esigenze di entrambe le parti.
Naturalmente, nessun accordo può essere garantito in anticipo: ogni caso presenta caratteristiche proprie e richiede un’attenta valutazione giuridica ed economica.
Prima di pagare per paura, fate verificare i vostri diritti
Se avete ricevuto un decreto ingiuntivo da Banca IFIS, Findomestic o da un’altra società finanziaria, non considerate automaticamente inevitabile il pagamento dell’intera somma richiesta.
Non ignorate gli atti giudiziari e, soprattutto, non lasciate trascorrere i termini senza avere consultato un professionista.
La storia del nostro associato dimostra che anche quando una controversia è già arrivata in Tribunale può essere possibile individuare una soluzione negoziata.
Se non riuscite a trovare un avvocato specializzato oppure i costi risultano difficilmente sostenibili, potete rivolgervi alla nostra Associazione per ricevere orientamento, supporto e una valutazione della situazione.
Associazione Avvocato in Famiglia ETS
Per iscriversi: https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Email: info@avvocatoinfamiglia.com
WhatsApp e Prima Emergenza: 338 83 10 374
Non pagate soltanto per paura. Prima verificate, poi comprendete i vostri diritti e infine decidete come agire.
I riferimenti agli articoli 641 e 645 c.p.c. e al termine ordinario di opposizione sono stati verificati nelle fonti normative e nelle indicazioni del Tribunale di Milano.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali