 Salta al contenuto

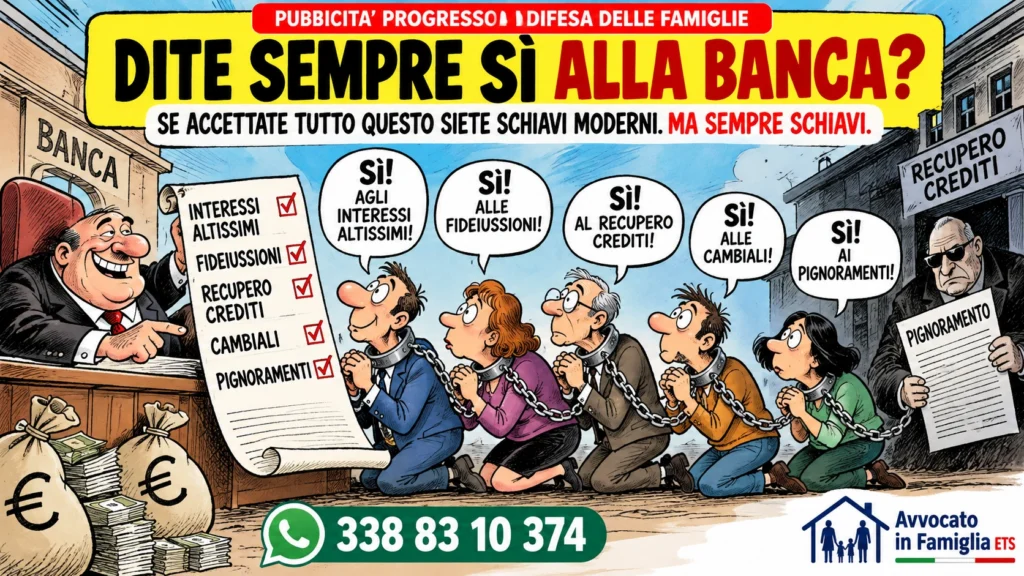
DITE SEMPRE SÌ ALLA BANCA? ALLORA SIETE SCHIAVI MODERNI. MA SEMPRE SCHIAVI.
Interessi altissimi? Sì. Fideiussioni? Sì. Recupero crediti? Sì. Cambiali? Sì. Pignoramenti? Sì. Ma quando arriverà il momento di dire BASTA?
C’è una forma di sottomissione economica di cui si parla troppo poco.
È quella di chi, davanti a una banca, una finanziaria o una società di recupero crediti, abbassa la testa e risponde sempre con la stessa parola:
SÌ.
Non importa quanto venga richiesto. Non importa se i conteggi siano corretti, se il credito sia prescritto o se chi pretende il denaro abbia effettivamente il diritto di riscuoterlo.
Si firma. Si paga. Si accetta.
Spesso per paura. Altre volte perché si è convinti che una banca abbia sempre ragione.
Ma avere un debito non significa perdere i propri diritti. E chi pretende denaro non è al di sopra della legge.
SÌ agli interessi altissimi. Perché controllarli?
La banca vi concede un finanziamento. Gli interessi sono elevati, le commissioni pesanti e la rata diventa sempre più difficile da sostenere.
E voi? Pagate senza domandare nulla.
Avete mai verificato il TAEG? Le spese accessorie? Il piano di ammortamento? L’eventuale presenza di condizioni illegittime?
La legge n. 108/1996 prevede limiti contro l’usura. Non ogni interesse elevato è illecito, ma ogni contratto può essere esaminato per verificarne la regolarità.
Dire sì senza controllare significa rinunciare alla possibilità di scoprire eventuali irregolarità.
SÌ alle fideiussioni. Tanto che cosa volete che succeda?
La banca vi chiede una firma per garantire il debito di un familiare, di un amico o della vostra società.
«È soltanto una formalità.»
E voi firmate.
Peccato che una fideiussione possa esporre anche il vostro patrimonio personale alle conseguenze dell’inadempimento del debitore.
Gli articoli 1936 e seguenti del Codice Civile disciplinano queste garanzie. Alcune clausole possono essere contestabili e determinate circostanze possono incidere sulla responsabilità del garante.
Prima di garantire il debito di qualcun altro, dovreste conoscere esattamente quali rischi state assumendo.
SÌ al recupero crediti. Basta che qualcuno dica di aver comprato il vostro debito.
Arriva una lettera.
Una società che non avete mai conosciuto comunica di essere diventata proprietaria del vostro vecchio debito.
Magari pretende migliaia di euro. Allegando una comunicazione di cessione, chiede il pagamento immediato.
E voi rispondete: «Va bene. Come posso pagare?»
Ma avete verificato che quella società sia davvero titolare del vostro specifico credito?
L’articolo 2697 del Codice Civile disciplina l’onere della prova. La cessione del credito deve poter essere dimostrata nei termini previsti dalla legge.
Anche la pubblicazione in Gazzetta Ufficiale deve essere valutata concretamente: può contribuire alla prova della cessione quando identifica sufficientemente i crediti trasferiti, ma non costituisce sempre una dimostrazione completa e incontestabile.
Prima di riconoscere un vecchio debito, controllate titolarità, documentazione, importi e prescrizione.
SÌ alle cambiali. Firmiamo anche il futuro!
Non riuscite più a pagare?
Qualcuno vi propone una soluzione apparentemente semplice: firmare delle cambiali.
E voi firmate. Una, cinque, dieci, magari per anni.
Ma sapete che una cambiale regolare può costituire un titolo esecutivo ai sensi dell’articolo 474 del Codice di Procedura Civile?
Significa che, in presenza dei presupposti di legge, il creditore può avviare l’esecuzione forzata senza dover prima ottenere un decreto ingiuntivo.
Una cambiale non è un semplice foglio con la promessa di pagare. È un impegno giuridico che va compreso prima di firmarlo.
SÌ ai pignoramenti. Prendete pure quello che volete!
Arriva un atto di precetto. Poi un pignoramento dello stipendio, della pensione, del conto corrente o della casa.
E qualcuno pensa: «Ormai è finita. Non posso fare nulla.»
Non necessariamente.
Gli articoli 615 e 617 del Codice di Procedura Civile prevedono specifiche forme di opposizione quando ne ricorrono i presupposti.
Si possono verificare, per esempio, la sussistenza del diritto del creditore a procedere, la regolarità degli atti, il rispetto dei limiti di pignorabilità e l’eventuale prescrizione.
Attenzione: alcune opposizioni hanno termini molto brevi, anche di 20 giorni. Non tutti i pignoramenti sono illegittimi e non ogni contestazione consente di fermarli.
Ma accettare tutto senza neppure far esaminare gli atti significa rinunciare a possibili strumenti di difesa.
Il problema non è avere un debito. È rinunciare a difendersi.
Non c’è nulla di vergognoso nell’attraversare una difficoltà economica.
Può capitare a una famiglia, a un lavoratore, a un pensionato, a un imprenditore.
E non c’è nulla di sbagliato nel pagare un debito realmente dovuto.
Il problema nasce quando la paura prende il posto della consapevolezza.
Quando non chiedete documenti.
Quando non controllate i conteggi.
Quando firmate qualsiasi cosa pur di mettere fine alle telefonate.
Quando considerate inevitabile ogni richiesta proveniente da una banca.
Ed è qui che vogliamo essere volutamente provocatori:
SE ACCETTATE TUTTO QUESTO SENZA MAI REAGIRE, SIETE SCHIAVI MODERNI. MA SEMPRE SCHIAVI.
Schiavi, in senso figurato, di un’abitudine pericolosa: credere di non avere il diritto di fare domande.
Una banca ha diritti. Ma anche voi ne avete.
Un creditore può pretendere ciò che gli spetta. Ma deve rispettare la legge.
Una società di recupero crediti può richiedere il pagamento. Ma non è esonerata dal dimostrare la propria pretesa quando necessario.
E voi avete il diritto di verificare, contestare quando esistono i presupposti, negoziare e farvi assistere.
È arrivato il momento di imparare a dire NO. Ma soprattutto di dire: VERIFICHIAMO!
No alle firme date per paura.
No ai pagamenti effettuati senza conoscere la documentazione.
No alle pretese accolte senza una verifica.
No alla convinzione che difendersi sia inutile.
Non vi invitiamo a non pagare i debiti. Vi invitiamo a non pagare somme che potrebbero non essere dovute, senza prima aver effettuato le necessarie verifiche.
Perché la libertà economica comincia anche da una domanda molto semplice:
«Mi dimostrate che quello che chiedete è realmente dovuto?»
Avvocato in Famiglia ETS: dalla vostra parte, con gli strumenti della legge
L’Associazione Avvocato in Famiglia ETS sostiene da anni un principio fondamentale:
La miglior causa è quella che si evita. Ma per evitare una causa bisogna conoscere i propri diritti.
Attraverso il supporto di professionisti legali, possiamo accompagnarvi nella verifica di finanziamenti, fideiussioni, richieste di recupero crediti, cambiali e procedure esecutive.
L’Associazione intrattiene già rapporti e interlocuzioni con diverse banche, finanziarie e società di recupero crediti. Questo può agevolare un confronto serio, documentato e finalizzato, quando possibile, a una soluzione sostenibile.
Ogni posizione richiede una valutazione individuale. Non esistono risultati garantiti.
Se non riuscite a trovare un avvocato specializzato oppure i costi risultano difficilmente sostenibili, potete rivolgervi alla nostra Associazione per ricevere assistenza e una valutazione del vostro caso.
Non abbassate la testa. Alzate il livello della vostra conoscenza.
Prima verificate. Poi comprendete i vostri diritti. Infine decidete come agire.
Associazione Avvocato in Famiglia ETS
Iscrizioni: https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Email: info@avvocatoinfamiglia.com
WhatsApp e Cell. Prima Emergenza: 338 83 10 374
NESSUNO DEVE RIMANERE INDIETRO.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali