 Salta al contenuto

KRUK, SALDO E STRALCIO: DA 12.349 EURO A 3.000 EURO. PRIMA ABBIAMO CONTROLLATO IL DEBITO, POI ABBIAMO TRATTATO
Una famiglia pensava di dover pagare tutto. La verifica dei documenti e una trattativa con KRUK hanno cambiato completamente lo scenario
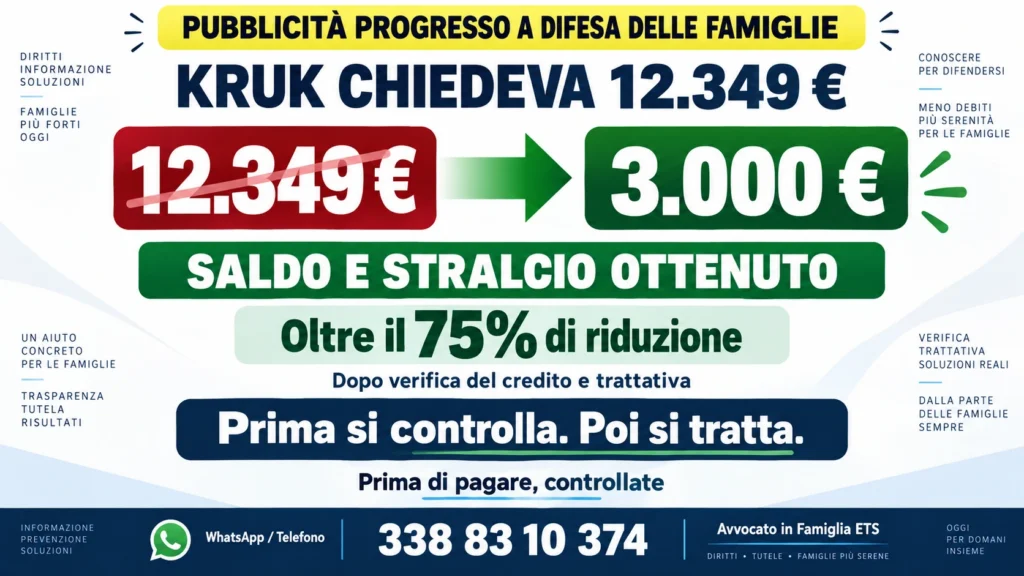
Una richiesta di pagamento da 12.349 euro.
Per molte famiglie basta leggere una cifra del genere su una lettera di recupero crediti per entrare nel panico.
La prima reazione è quasi sempre la stessa:
“Come faccio a pagare?”
Noi preferiamo partire da un’altra domanda:
“Prima di parlare di quanto pagare, siamo sicuri che sia tutto correttamente documentato e che l’importo richiesto sia effettivamente dovuto?”
È da questa domanda che è iniziata la vicenda che raccontiamo oggi.
Una posizione gestita da KRUK Italia, una famiglia in difficoltà e una trattativa che si è conclusa con un accordo a 3.000 euro, a fronte di una richiesta iniziale di 12.349 euro.
Una riduzione superiore al 75%.
Ma il punto più importante non è soltanto lo sconto.
È capire come ci si arriva.
PRIMA REGOLA: CON KRUK NON SI TRATTA PARTENDO DALLA PAURA
Quando una persona riceve una comunicazione da KRUK o da un altro operatore specializzato nel recupero di crediti deteriorati, spesso pensa che il debito sia ormai incontestabile.
Non è così.
La cessione del credito è perfettamente legittima ed è disciplinata dagli articoli 1260 e seguenti del Codice civile.
Ma una cosa è affermare che un credito è stato ceduto.
Un’altra cosa è poter ricostruire correttamente:
il contratto originario, l’importo effettivamente dovuto, gli eventuali interessi e costi applicati, i passaggi della cessione e la titolarità del soggetto che pretende il pagamento.
Ecco perché il nostro metodo non comincia mai con una proposta economica.
Comincia dai documenti.
CHI CHIEDE DENARO DEVE POTER DIMOSTRARE IL PROPRIO DIRITTO
L’articolo 2697 del Codice civile stabilisce un principio elementare ma fondamentale:
chi vuole far valere un diritto deve provare i fatti che ne costituiscono il fondamento.
Questo principio assume particolare importanza quando parliamo di vecchi finanziamenti successivamente ceduti.
La Corte di Cassazione, con l’ordinanza n. 23834 del 25 agosto 2025, è tornata proprio sul tema della cessione dei crediti, ribadendo che, quando la titolarità viene specificamente contestata, grava sul cessionario l’onere di dimostrare che quel preciso credito rientri effettivamente nel perimetro della cessione invocata.
Questo non significa che ogni credito ceduto sia inesistente.
E non significa nemmeno che sia sufficiente contestare per non pagare.
Significa qualcosa di molto più serio:
prima di riconoscere una richiesta economica importante, la posizione deve essere verificata.
IL CASO: 12.349 EURO CHE UNA FAMIGLIA NON RIUSCIVA PIÙ A SOSTENERE
La famiglia che si è rivolta all’Associazione era convinta di trovarsi davanti a un muro.
La posizione aveva ormai raggiunto 12.349 euro.
Il vecchio rapporto finanziario era passato alla gestione del recupero crediti e la controparte con cui occorreva confrontarsi era KRUK Italia.
La disponibilità economica della famiglia, però, era completamente incompatibile con la somma richiesta.
Pagare integralmente avrebbe significato compromettere seriamente l’equilibrio familiare.
Ignorare il problema sarebbe stato altrettanto pericoloso.
Serviva una terza strada.
NON ABBIAMO CHIESTO SUBITO UNO SCONTO: ABBIAMO PRIMA STUDIATO LA POSIZIONE
Questo è il passaggio che troppo spesso viene saltato.
Fare saldo e stralcio non significa semplicemente scrivere:
“Devo 12.000 euro, ve ne offro 3.000.”
Una proposta senza una strategia può essere respinta in pochi minuti.
Prima della trattativa è stata quindi esaminata la posizione sotto il profilo documentale e giuridico.
Sono stati valutati il rapporto originario, le somme richieste, la documentazione disponibile e gli elementi utili alla ricostruzione della cessione.
Solo dopo questa prima fase è stato aperto il confronto.
Perché una trattativa seria nasce da una posizione seria.
POI SI È APERTO IL TAVOLO CON KRUK
Arrivati a questo punto, l’obiettivo non era “fare guerra”.
Era esattamente il contrario.
Chiudere il problema.
L’Associazione sostiene da anni un principio molto semplice:
la miglior causa è quella che si riesce ad evitare ottenendo comunque un risultato concreto per la famiglia.
Quando esistono margini negoziali, è spesso più utile sedersi al tavolo e costruire un accordo economicamente sostenibile piuttosto che trascinare per anni entrambe le parti davanti a un Tribunale.
Ed è quello che è successo.
Dopo il confronto sulla posizione e la formulazione della proposta, KRUK ha accettato la definizione transattiva.
IL RISULTATO: DA 12.349 EURO A 3.000 EURO
I numeri spiegano meglio di qualsiasi slogan ciò che è accaduto.
Importo inizialmente richiesto: 12.349 euro
Importo concordato a saldo e stralcio: 3.000 euro
Riduzione ottenuta: 9.349 euro
Abbattimento della richiesta: oltre il 75%
La posizione è stata definita attraverso un accordo scritto.
Niente formule miracolose.
Niente promesse impossibili.
Documenti, diritto e negoziazione.
PERCHÉ KRUK PUÒ ACCETTARE UN SALDO E STRALCIO?
Molti lettori ci fanno questa domanda.
“Perché una società dovrebbe rinunciare a una parte del credito?”
Perché il recupero del credito è anche una valutazione economica.
Un credito deteriorato può comportare tempi, attività amministrativa, costi di recupero e, in determinate situazioni, l’incertezza di un eventuale contenzioso.
Dall’altra parte deve esserci però una proposta credibile.
La famiglia deve dimostrare la propria situazione economica e la proposta deve essere costruita in maniera coerente.
Il saldo e stralcio non è quindi un diritto automatico del debitore.
Nessuna norma obbliga KRUK o un altro creditore ad accettare l’importo proposto.
È una negoziazione.
E proprio per questo la qualità della strategia può fare una grande differenza.
IL SALDO E STRALCIO È UN VERO CONTRATTO
Il riferimento giuridico centrale è l’articolo 1965 del Codice civile, che disciplina la transazione.
Le parti, attraverso reciproche concessioni, possono porre fine a una controversia già esistente oppure prevenirne una futura.
Questo è il cuore del saldo e stralcio.
Il creditore accetta, alle condizioni indicate nell’accordo, una somma inferiore rispetto a quella originariamente pretesa.
Il debitore paga quanto concordato.
La posizione viene quindi definita secondo il contenuto dell’accordo sottoscritto.
Per questo è fondamentale che il documento sia scritto bene e stabilisca chiaramente:
l’importo da versare, le scadenze, gli effetti del pagamento e la rinuncia alle ulteriori pretese sul residuo oggetto dell’accordo.
Una frase ambigua oggi può diventare un problema domani.
LA TESTIMONIANZA: “PENSAVO CHE AVREI DOVUTO PAGARE TUTTO”
Per tutelare la riservatezza dell’associato abbiamo modificato nome e alcuni dettagli personali.
Paolo, provincia di Varese
“Quando è arrivata la richiesta di oltre 12.000 euro la mia prima reazione è stata il panico. Pensavo che non ci fosse nulla da discutere e che avrei dovuto trovare in qualche modo tutti quei soldi.
La cosa che mi ha sorpreso è che nessuno dell’Associazione mi ha detto subito quanto avrei pagato. Prima hanno voluto vedere i documenti.
Poi è iniziata la trattativa con KRUK.
Quando mi hanno comunicato che la posizione poteva essere chiusa con 3.000 euro, quasi non ci credevo. Per me non è stato soltanto risparmiare più di 9.000 euro. È stato poter finalmente mettere un punto a una situazione che mi accompagnava da anni.”
ATTENZIONE: QUESTO RISULTATO NON SIGNIFICA CHE TUTTI POSSANO OTTENERE IL 75% DI RIDUZIONE
Ogni pratica ha una storia diversa.
Cambiano:
il contratto originario;
la documentazione;
la tipologia del credito;
la presenza di eventuali garanzie;
la situazione patrimoniale del debitore;
l’esistenza di procedimenti giudiziari;
la posizione economica della famiglia;
il margine negoziale della controparte.
Per questo sarebbe scorretto promettere anticipatamente percentuali di riduzione.
Possiamo però dire una cosa con certezza:
prima di pagare un vecchio credito, vale la pena controllarlo.
E se il credito è correttamente documentato ma la famiglia non è in condizioni di sostenerlo integralmente, può essere valutata una trattativa.
AVETE RICEVUTO UNA RICHIESTA DA KRUK?
Non ignoratela.
Ma non lasciatevi nemmeno guidare dalla paura.
Prima di sottoscrivere piani di rientro, riconoscimenti del debito o effettuare pagamenti, è opportuno capire con precisione:
da dove nasce il credito;
quanto viene realmente richiesto;
come è stato calcolato;
chi ne è oggi titolare;
quale documentazione esiste;
se vi siano elementi giuridici o economici utili alla trattativa.
Prima si controlla.
Poi si decide.
USCIRE DAI DEBITI NON SIGNIFICA SCAPPARE DAI DEBITI
Questa distinzione per noi è fondamentale.
Difendere un debitore non significa insegnargli a non pagare.
Significa impedire che una famiglia paghi somme non correttamente documentate, accetti accordi impossibili da rispettare oppure rinunci ai propri diritti soltanto perché ha paura.
Quando il debito esiste ed è dimostrato, si cerca una soluzione.
Quando vi sono contestazioni fondate, si fanno valere.
Quando è possibile raggiungere un accordo, si tratta.
Il vero obiettivo non è vincere contro qualcuno. È permettere alla famiglia di uscire definitivamente dal problema.
PRIMA DI PAGARE, CONTROLLATE
Se avete ricevuto una richiesta da KRUK, da una banca, da una finanziaria o da una società che sostiene di aver acquistato un vostro vecchio debito, non limitatevi a chiedere:
“Quanto devo pagare?”
Cominciate da:
“Potete dimostrarmi perché devo pagare questa somma e perché devo pagarla proprio a voi?”
A volte la risposta confermerà integralmente il credito.
Altre volte emergeranno elementi da approfondire.
In altri casi sarà possibile costruire un accordo di saldo e stralcio.
Ma il controllo viene prima del pagamento.
Sempre.
SE NON TROVATE UN AVVOCATO SPECIALIZZATO O I COSTI SONO TROPPO ELEVATI
L’Associazione Avvocato in Famiglia ETS può supportare gli iscritti nell’analisi della posizione e, quando ne esistono le condizioni, nell’individuazione del professionista competente e nella costruzione della strategia più appropriata.
Iscriviti se non trovi un avvocato specializzato oppure se i costi fossero troppo elevati, per ricevere supporto immediato:
https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
Cell. PRIMA EMERGENZA: 338 83 10 374
La miglior causa è quella che si evita. Ma il miglior pagamento è quello effettuato soltanto dopo aver controllato cosa si sta realmente pagando.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali