 Salta al contenuto

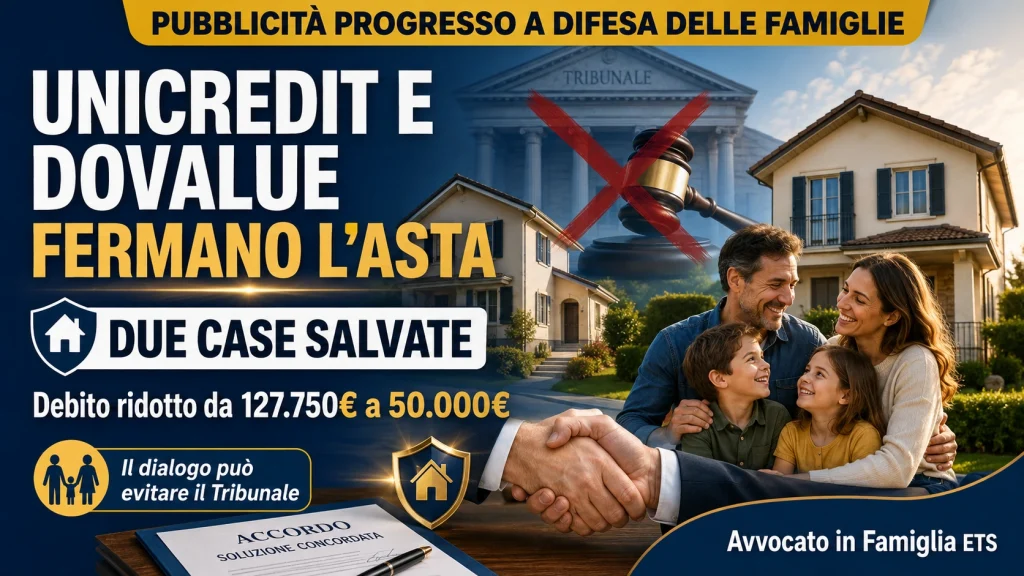
UniCredit e doValue fermano l’asta: due famiglie salvano la casa con il saldo e stralcio
Un debito ipotecario, due appartamenti a rischio e una procedura giudiziaria che sembrava inevitabile.
Il dialogo, quando è sostenuto da una vera strategia legale, può cambiare il finale.
Quando una famiglia riceve gli atti di una procedura esecutiva immobiliare, la prima sensazione è quasi sempre la stessa: la casa è ormai perduta.
Non è necessariamente così.
In questo caso, quattro mutuatari rischiavano di vedere coinvolti nell’esecuzione due appartamenti collegati allo stesso finanziamento. La pretesa residua aveva raggiunto 127.750 euro, oltre alle spese della procedura.
Grazie all’analisi della documentazione, all’attività degli avvocati incaricati e a una lunga interlocuzione con il creditore, è stato raggiunto un accordo per 50.000 euro complessivi.
Il risultato è concreto:
due famiglie continueranno a vivere nelle proprie case e, rispettando l’accordo sottoscritto, potranno chiudere definitivamente la posizione debitoria.
Un ringraziamento pubblico a UniCredit e doValue
L’Associazione Avvocato in Famiglia ETS desidera ringraziare pubblicamente UniCredit e lo staff di doValue per avere valutato con attenzione le difficoltà delle famiglie coinvolte e per avere consentito una soluzione negoziale.
Non sempre debitore e creditore devono necessariamente incontrarsi davanti a un giudice.
Quando esistono argomentazioni documentate, una proposta seria e professionisti disponibili al confronto, anche una procedura già avviata può essere affrontata attraverso un accordo.
È il principio sul quale lavoriamo da anni:
La miglior causa è quella che si riesce a evitare.
Il dialogo non significa rinunciare alla difesa. Significa utilizzare la difesa per costruire una soluzione migliore.
La vicenda: un mutuo acceso nel 2009 e due abitazioni coinvolte
La situazione nasce nel 2009.
Due famiglie acquistarono un grande immobile, successivamente suddiviso in due appartamenti. Il contratto di mutuo venne sottoscritto complessivamente da quattro persone.
Nel corso della verifica è emerso che il finanziamento presentava un rapporto particolarmente elevato rispetto al valore dell’immobile dato in garanzia, indicato nella documentazione come superiore all’80%.
Questa circostanza è stata inserita nel complesso delle valutazioni tecniche e negoziali che hanno consentito di aprire un confronto più efficace con il creditore.
Mutuo superiore all’80%: attenzione alle false promesse
L’articolo 38 del Testo unico bancario disciplina il credito fondiario e affida all’autorità creditizia la determinazione del limite massimo finanziabile.
La deliberazione CICR del 22 aprile 1995 ha fissato ordinariamente tale limite nell’80% del valore dei beni ipotecati, con possibilità di arrivare al 100% quando siano presenti specifiche garanzie integrative.
Occorre però essere molto chiari.
Il superamento della soglia dell’80% non determina automaticamente la nullità del mutuo.
Le Sezioni Unite della Corte di Cassazione, con la sentenza n. 33719 del 16 novembre 2022, hanno stabilito che il limite di finanziabilità non costituisce un elemento essenziale del contratto e che il suo superamento, da solo, non rende nullo il finanziamento fondiario.
Anche la giurisprudenza successiva continua a descrivere il mutuo fondiario come un finanziamento a medio-lungo termine garantito da ipoteca di primo grado, con limite ordinariamente fissato all’80% del valore degli immobili offerti in garanzia.
In termini semplici:
l’80% non è una formula magica capace di cancellare qualsiasi mutuo.
È un elemento tecnico che deve essere esaminato insieme alla perizia, al valore effettivo dell’immobile, alle garanzie integrative, al contratto, al piano di ammortamento e agli atti della procedura.
Chi promette l’annullamento automatico del mutuo sulla base di un semplice calcolo percentuale rischia di creare aspettative sbagliate.
Da 127.750 euro a 50.000 euro: il valore della trattativa
La richiesta economica residua ammontava a 127.750 euro, oltre alle ulteriori spese maturate nella procedura.
L’accordo raggiunto ha previsto il pagamento complessivo di 50.000 euro.
La differenza è di 77.750 euro, senza considerare l’ulteriore crescita delle spese giudiziarie che sarebbe potuta derivare dalla prosecuzione dell’esecuzione.
Ma il risultato più importante non è soltanto economico.
Le famiglie non dovranno lasciare le proprie abitazioni e potranno chiudere la posizione alle condizioni stabilite nell’accordo.
Il saldo e stralcio non è una semplice richiesta di sconto
Molti debitori scrivono al creditore proponendo una somma inferiore e aspettano una risposta.
Questa non è una strategia.
Una proposta di saldo e stralcio efficace deve essere costruita valutando:
- la documentazione contrattuale;
- il capitale realmente dovuto;
- il valore commerciale e giudiziario dell’immobile;
- lo stato della procedura esecutiva;
- i costi e i tempi dell’eventuale vendita;
- la presenza di altri creditori o ipoteche;
- la provenienza e la concreta disponibilità della somma offerta;
- la sostenibilità dell’accordo per la famiglia.
La proposta deve inoltre prevedere con precisione la chiusura definitiva della posizione, la rinuncia alle ulteriori pretese e gli adempimenti necessari per arrestare la procedura esecutiva.
Pagare senza avere un accordo completo e verificato può essere molto pericoloso: si rischia di versare denaro senza ottenere la liberazione definitiva dal debito.
La voce delle famiglie coinvolte
“Il risultato non è soltanto avere ridotto il debito. Il risultato è poter continuare a vivere nelle nostre case senza aspettare ogni giorno un nuovo atto del Tribunale.”
Ricostruzione redazionale del vissuto delle famiglie coinvolte, riportata senza nomi e riferimenti geografici per tutelarne la riservatezza.
Non aspettate la vendita all’asta
Una procedura immobiliare non deve essere ignorata.
Con il passare del tempo aumentano le spese, si avvicina la vendita e si riducono gli spazi per una trattativa efficace.
Questo non significa che ogni posizione possa essere risolta nello stesso modo. Ogni caso ha documenti, importi, immobili, creditori e condizioni economiche differenti.
Significa però che, prima di arrendersi o di lasciare che la procedura prosegua, è necessario verificare:
il mutuo, la perizia originaria, il conteggio del debito, l’ipoteca, gli atti notificati e le reali possibilità di accordo.
La casa non si difende con le promesse. Si difende con i documenti, i numeri e una strategia sostenibile.
Avete un mutuo in sofferenza o una casa a rischio?
Avete ricevuto un precetto, un pignoramento immobiliare o un avviso di vendita?
Il creditore vi ha proposto un accordo che non riuscite a sostenere?
Non firmate e non versate somme senza avere prima controllato l’intera posizione.
Iscrivetevi se non trovate un avvocato specializzato oppure se i costi fossero troppo elevati, per ricevere supporto immediato:
👉 https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
info@avvocatoinfamiglia.com
Cell. PRIMA EMERGENZA: 338 83 10 374
Associazione Avvocato in Famiglia ETS
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali