 Salta al contenuto

Auto danneggiata? L’assicurazione non può liquidarvi soltanto il valore dell’auto: la Cassazione chiarisce i vostri diritti
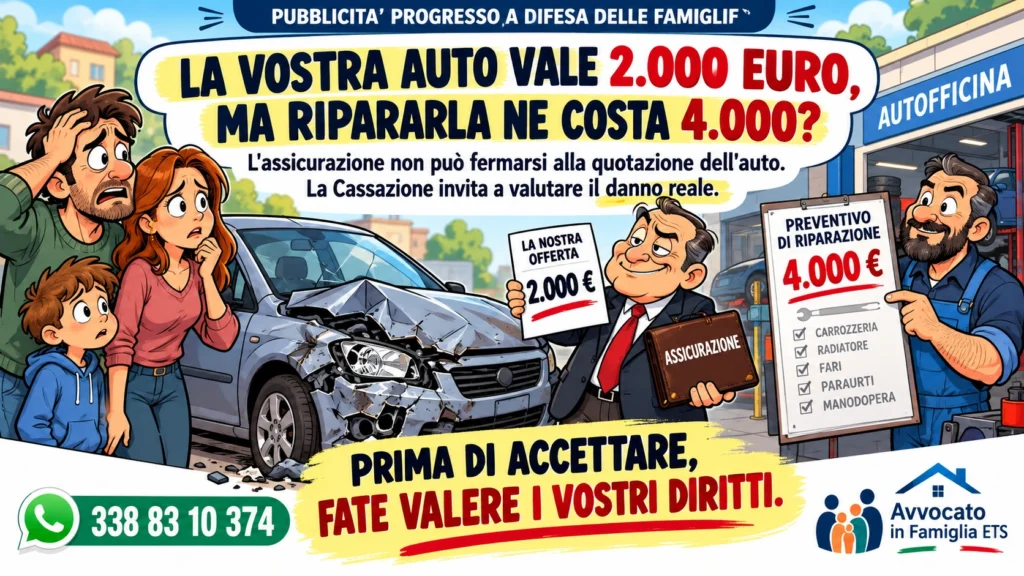
La vostra automobile vale 2.000 euro, ma ripararla ne costa 4.000?
Non è detto che dobbiate accontentarvi di 2.000 euro.
La Cassazione riconosce che il risarcimento può superare il valore commerciale del veicolo.
Ecco quando e come far valere i vostri diritti.
L’assicurazione dice che la vostra auto vale troppo poco?
Avete subito un incidente stradale senza esserne responsabili. Portate l’auto dal carrozziere e scoprite che ripararla costa molto.
Poi arriva la comunicazione dell’assicurazione:
«La riparazione è antieconomica. Possiamo riconoscerle soltanto il valore commerciale del veicolo.»
È una situazione che molti automobilisti conoscono.
Ma il fatto che un’automobile abbia qualche anno non significa che il suo proprietario debba rinunciare a ripararla.
E soprattutto non significa che il valore indicato da una quotazione commerciale rappresenti sempre il massimo risarcimento possibile.
La Cassazione: riparare l’auto può essere un vostro diritto
Con l’ordinanza n. 10686 del 20 aprile 2023, la Terza Sezione civile della Corte di Cassazione ha affrontato proprio questo problema.
Il principio è importante: per stabilire se una riparazione sia eccessivamente onerosa non è sufficiente confrontare il costo dell’intervento con il valore di mercato dell’automobile.
Bisogna considerare anche le ragioni per cui il proprietario preferisce riparare il veicolo anziché sostituirlo.
Ad esempio:
- L’automobile è affidabile e perfettamente funzionante prima dell’incidente.
- Il proprietario conosce la manutenzione effettuata e le condizioni del mezzo.
- Acquistare un’altra automobile usata comporterebbe costi, rischi e difficoltà.
- Trovare un veicolo con caratteristiche equivalenti non è semplice.
La Corte ha quindi riconosciuto che il costo necessario per soddisfare pienamente il diritto al risarcimento può anche essere sensibilmente superiore al valore commerciale del veicolo.
Esiste però un limite: la riparazione non deve determinare un ingiustificato arricchimento del danneggiato e il costo deve essere valutato secondo criteri oggettivi.
Anche l’ordinanza della Cassazione n. 10549 del 18 aprile 2024 ha ribadito la necessità di questa valutazione.
Un esempio concreto: automobile da 2.000 euro e riparazione da 3.500 euro
Immaginate questa situazione, puramente illustrativa.
Un automobilista possiede una vettura di quindici anni, ancora efficiente e sottoposta a regolare manutenzione.
Dopo un incidente causato da un altro conducente:
Valore commerciale stimato: 2.000 euro.
Preventivo di riparazione: 3.500 euro.
Offerta dell’assicurazione: 2.000 euro.
Il proprietario non desidera acquistare un’altra auto usata, della quale non conosce le condizioni.
Preferisce recuperare la propria automobile.
Ebbene, alla luce dei principi della Cassazione, l’offerta di 2.000 euro non deve necessariamente essere considerata definitiva.
Occorre verificare la congruità della riparazione, l’effettivo pregiudizio subito e l’eventuale eccessiva onerosità dell’intervento.
Non significa che spettino automaticamente tutti i 3.500 euro, ma che la richiesta merita una valutazione più approfondita.
Cassazione 2026: per ottenere il risarcimento non bisogna necessariamente aver già pagato il carrozziere
Un altro chiarimento arriva dalla Cassazione, ordinanza n. 6471 del 18 marzo 2026.
La Corte ha ribadito che il danno può esistere anche quando il proprietario del veicolo non abbia ancora materialmente pagato le spese di riparazione.
Non è quindi corretto negare il risarcimento esclusivamente perché manca la prova dell’avvenuto pagamento di una fattura.
Naturalmente, il danno e il suo ammontare devono essere dimostrati attraverso documentazione attendibile. Un semplice preventivo non verificato potrebbe non essere sufficiente.
Questo principio è particolarmente rilevante per le famiglie che non dispongono delle somme necessarie per anticipare le riparazioni.
Anche le spese per sostituire l’automobile devono essere valutate
C’è un altro aspetto che spesso viene trascurato.
Se viene riconosciuto il risarcimento per equivalente, cioè una somma destinata a compensare la perdita dell’automobile anziché ripararla, non bisogna necessariamente fermarsi alla sola quotazione commerciale.
La Cassazione n. 10686/2023 ha chiarito che devono essere considerate anche le voci di danno che competerebbero in caso di rottamazione e sostituzione del veicolo.
A seconda della situazione, possono assumere rilievo le spese di demolizione, le pratiche amministrative, i costi necessari alla sostituzione e altri pregiudizi risarcibili.
Ogni voce deve essere giuridicamente pertinente e adeguatamente giustificata.
Cosa fare quando l’assicurazione offre troppo poco
Prima di accettare definitivamente una proposta risarcitoria:
- Chiedete la valutazione del perito, per comprendere come sia stato calcolato il danno.
- Fate predisporre un preventivo dettagliato da un riparatore qualificato.
- Documentate le condizioni precedenti dell’automobile, anche attraverso fatture di manutenzione e fotografie.
- Verificate tutte le voci risarcibili, non soltanto il valore commerciale del veicolo.
- Non sottoscrivete una quietanza liberatoria definitiva senza averne compreso gli effetti.
Se l’offerta appare insufficiente, è possibile contestarla formalmente.
Per i sinistri RC Auto, il Codice delle assicurazioni prevede generalmente termini di 60 giorni per la risposta alla richiesta completa relativa ai danni alle cose, ridotti a 30 giorni con constatazione amichevole firmata da entrambi i conducenti; per le lesioni personali il termine è generalmente di 90 giorni.
Una novità del 2026: l’Arbitro Assicurativo
Dal 15 gennaio 2026 è operativo l’Arbitro Assicurativo, uno strumento per affrontare alcune controversie con le compagnie senza iniziare immediatamente una causa.
Prima occorre presentare reclamo all’assicurazione, che deve rispondere entro 45 giorni.
Per il danneggiato che agisce direttamente contro l’assicurazione responsabile, l’Arbitro può esaminare richieste economiche entro il limite di 2.500 euro, nel rispetto degli altri requisiti previsti.
La procedura si svolge online e prevede un contributo di 20 euro, rimborsabile in caso di accoglimento totale o parziale.
Per controversie di importo maggiore è possibile valutare gli altri strumenti di tutela previsti dalla legge.
Avvocato in Famiglia ETS: prima di accettare, fate verificare il vostro risarcimento
Un’automobile non rappresenta soltanto il prezzo che qualcuno sarebbe disposto a pagarla.
Per molte famiglie è indispensabile per lavorare, accompagnare i figli, assistere i genitori o affrontare le necessità quotidiane.
Un risarcimento insufficiente può trasformare un incidente stradale in un serio problema economico.
L’Associazione Avvocato in Famiglia ETS può aiutare i propri associati a esaminare la documentazione, comprendere le ragioni dell’offerta assicurativa e valutare, con professionisti competenti, gli strumenti di tutela disponibili.
Ogni situazione richiede un esame individuale e nessun risultato può essere garantito.
Il nostro consiglio è semplice: prima di accettare un risarcimento che ritenete insufficiente, verificate i vostri diritti.
Se non riuscite a trovare un avvocato specializzato oppure i costi risultano difficilmente sostenibili, potete rivolgervi alla nostra Associazione per ricevere orientamento e una valutazione della situazione.
Associazione Avvocato in Famiglia ETS
Per iscriversi: https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Email: info@avvocatoinfamiglia.com
Cellulare e WhatsApp Prima Emergenza: 338 83 10 374
Prima verificate. Poi comprendete i vostri diritti. Infine decidete come agire.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali