 Salta al contenuto

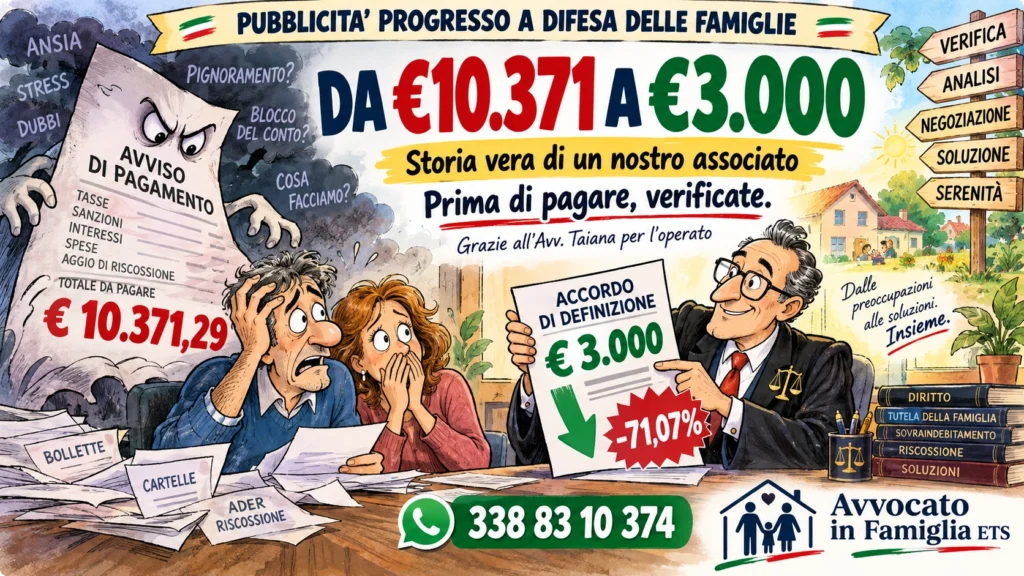
Da 10.371 euro a 3.000: la storia vera di un nostro associato
Un debito che sembrava dover essere pagato per intero è stato definito con 3.000 euro.
Una riduzione del 71,07%, ottenuta senza arrivare a una causa.
Dietro questo risultato non c’è una formula magica: ci sono documenti controllati, contestazioni, trattativa e il lavoro dell’Avv. Taiana.
Quando 10.371 euro diventano un problema difficile da affrontare
Questa è una storia vera, relativa a un associato di Avvocato in Famiglia ETS.
Per ragioni di riservatezza non pubblichiamo il suo nome e i suoi dati personali. Il dato economico, invece, può essere raccontato:
debito richiesto: €10.371,29.
Per una famiglia una cifra del genere può significare mesi, a volte anni, di sacrifici.
E quando arriva il momento di affrontare un debito, l’errore più frequente è pensare che esistano soltanto due possibilità: pagare tutto oppure non pagare nulla.
Non è necessariamente così.
Esiste una terza strada: prima verificare, poi comprendere i propri diritti e infine trattare, quando ne esistono le condizioni.
Il nostro associato non ha affrontato il problema da solo
La posizione è stata presa in esame e affidata alla gestione legale.
Il primo passo non è stato promettere uno sconto.
È stato studiare il rapporto.
Contratto, conteggi, documentazione disponibile, importi richiesti e posizione del creditore devono essere esaminati prima di formulare qualsiasi proposta.
È un passaggio fondamentale perché una trattativa efficace non dovrebbe partire dalla paura del debitore, ma dalla conoscenza della pratica.
Prima di trattare, bisogna conoscere i documenti
In materia bancaria e finanziaria uno degli strumenti più importanti è rappresentato dall’art. 119 del Testo Unico Bancario.
La norma riconosce al cliente, nei limiti previsti dalla legge, il diritto di ottenere copia della documentazione relativa alle operazioni effettuate.
In termini semplici:
prima di discutere seriamente di quanto pagare, occorre capire esattamente da dove nasce quella somma e come è stata determinata.
Nel caso del nostro associato sono stati effettuati controlli sul rapporto, formulate le opportune contestazioni e richiesta la documentazione necessaria.
Soltanto dopo è iniziata la vera trattativa.
Il lavoro dell’Avv. Taiana
È qui che vogliamo rivolgere un ringraziamento particolare all’Avv. Taiana, che ha seguito la posizione con l’obiettivo di trovare una soluzione sostenibile evitando, ove possibile, un contenzioso giudiziario.
Una trattativa di saldo e stralcio non consiste semplicemente nel telefonare al creditore e chiedere uno sconto.
Occorre valutare la posizione giuridica, individuare gli eventuali elementi contestabili, comprendere quale proposta sia concretamente sostenibile per il debitore e costruire un’interlocuzione seria con la controparte.
Ed è quello che è stato fatto.
Poi arriva l’accordo: 3.000 euro
La trattativa si è conclusa.
La richiesta iniziale era:
€10.371,29
L’importo concordato per definire la posizione è stato:
€3.000
La differenza è di €7.371,29.
In termini percentuali:
RIDUZIONE DEL 71,07%
Un risultato importante per il nostro associato, ottenuto attraverso una definizione stragiudiziale della posizione.
E soprattutto senza affrontare una lunga e costosa causa.
Perché un creditore dovrebbe accettare meno?
È una domanda che ci viene posta frequentemente.
Perché anche per il creditore esistono tempi, costi e rischi.
Quando vi sono i presupposti, una soluzione transattiva può consentire alle parti di chiudere una situazione controversa senza proseguire il conflitto.
Il riferimento giuridico generale è l’art. 1965 del Codice Civile, che disciplina la transazione: attraverso reciproche concessioni le parti possono porre fine a una controversia già esistente oppure prevenirne una futura.
Questo, però, non significa che ogni creditore sia obbligato ad accettare un saldo e stralcio.
La trattativa deve essere costruita caso per caso.
Questo risultato non significa che tutti possano ottenere il 71%
È importante dirlo con chiarezza.
No.
Ogni debito ha una storia diversa.
Cambiano il contratto, il creditore, la documentazione, l’anzianità della posizione, le eventuali contestazioni, la capacità economica del debitore e la disponibilità della controparte a raggiungere un accordo.
Il risultato ottenuto per questo associato non garantisce lo stesso risultato in altre pratiche.
Dimostra però una cosa molto importante:
una richiesta di pagamento non dovrebbe essere affrontata soltanto con la paura.
Prima occorre verificare.
Cosa insegna questa storia vera
La lezione non è: “non pagate i debiti”.
La lezione è esattamente l’opposto:
prima di riconoscere un debito o accettare un piano che non riuscirete a sostenere, fate controllare la posizione.
Occorre comprendere:
contratto e documentazione disponibile;
origine dell’importo richiesto;
eventuali interessi e spese;
titolarità del credito, soprattutto in presenza di cessioni;
eventuali profili di prescrizione;
possibilità concreta di una soluzione transattiva;
sostenibilità dell’accordo proposto.
Solo dopo questi controlli si può decidere consapevolmente come agire.
Il saldo e stralcio non è una scorciatoia: è una trattativa
A volte il risultato migliore non arriva da una sentenza.
Arriva da una trattativa preparata correttamente.
L’attività dell’avvocato, in questi casi, consiste anche nel comprendere quando combattere in giudizio e quando, invece, utilizzare gli elementi emersi dall’analisi della posizione per cercare una soluzione negoziale.
Nel caso raccontato in questo articolo la seconda strada ha consentito di passare da €10.371,29 a €3.000.
Ed è per questo che ringraziamo pubblicamente l’Avv. Taiana per il lavoro svolto nell’interesse del nostro associato.
Avete un finanziamento o un vecchio debito che non riuscite più a sostenere?
Non aspettate necessariamente che la situazione diventi ingestibile.
E soprattutto non accettate per paura un accordo che non sapete se riuscirete a rispettare.
Prima verificate.
Poi comprendete i vostri diritti.
Infine decidete come agire.
Se non riuscite a trovare un avvocato specializzato oppure se i costi risultano difficilmente sostenibili, potete rivolgervi alla nostra Associazione per ricevere supporto e una valutazione della situazione.
Quando pertinente, l’Associazione può inoltre facilitare una corretta interlocuzione grazie all’esperienza maturata nei rapporti con banche, finanziarie e società di recupero crediti.
Per iscriversi
https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
info@avvocatoinfamiglia.com
Cell. Prima Emergenza e WhatsApp: 338 83 10 374
Ogni situazione deve essere valutata individualmente. I risultati ottenuti in casi precedenti non costituiscono garanzia di risultati analoghi in altre pratiche.
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali