 Salta al contenuto

Debito Findomestic: da 11.785 euro a 4.000 euro. Una famiglia cambia strategia e chiude il debito
Quando le rate diventano insostenibili, aspettare può essere l’errore più costoso
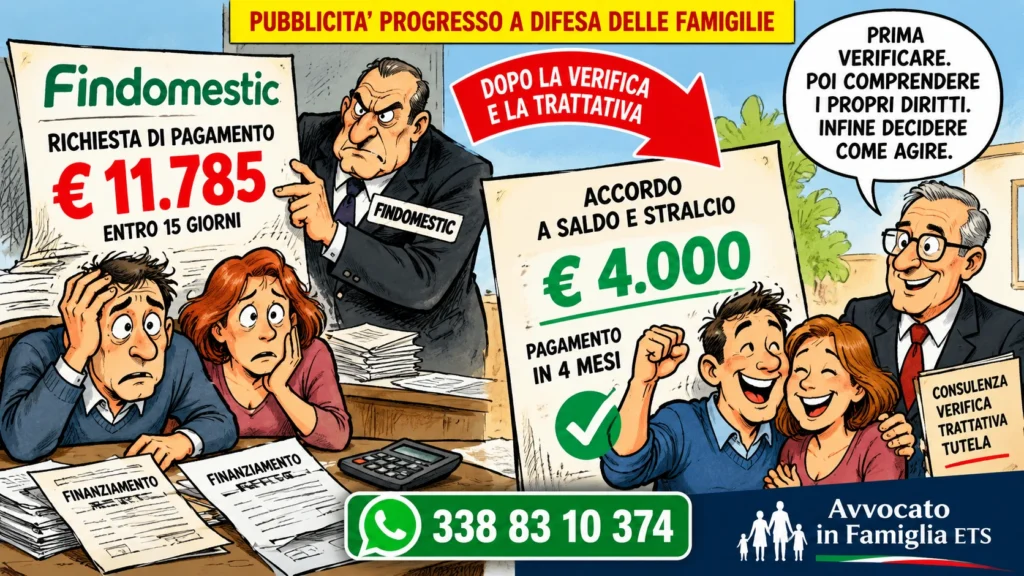
Due finanziamenti non più sostenibili. Una richiesta di pagamento di 11.785 euro. La paura che il recupero del credito potesse trasformarsi in una causa o, successivamente, in un’azione esecutiva.
Questa volta, però, la famiglia ha deciso di non aspettare.
Dopo un percorso di verifica e una lunga trattativa, la posizione è stata definita con 4.000 euro complessivi, versati in quattro mesi.
Oltre 7.700 euro in meno rispetto alla somma richiesta.
È un caso realmente seguito dall’Associazione Avvocato in Famiglia ETS e dimostra un principio importante: quando un debito diventa difficile da sostenere, continuare a subire gli eventi non è necessariamente la scelta migliore.
Prima si verifica. Poi si comprende quali possibilità esistono. Infine si decide come agire.
Il problema: 11.785 euro richiesti in soli 15 giorni
La famiglia si trovava alle prese con due finanziamenti Findomestic non regolarmente pagati.
La situazione era diventata seria: veniva richiesto il pagamento di 11.785 euro entro 15 giorni.
Davanti a una comunicazione del genere è facile farsi prendere dalla paura.
C’è chi cerca di pagare qualche rata per prendere tempo.
C’è chi evita di rispondere.
C’è chi aspetta sperando che il problema si risolva da solo.
Noi preferiamo una quarta strada: controllare la posizione e verificare se esistono le condizioni per costruire una soluzione sostenibile.
Prima di trattare un debito bisogna conoscerlo
Una richiesta di pagamento non dovrebbe essere affrontata partendo dalla paura.
Occorre partire dai documenti.
Quando assistiamo una famiglia con finanziamenti divenuti insostenibili, è opportuno verificare, in relazione al singolo caso:
- il contratto originario;
- il capitale effettivamente finanziato;
- i pagamenti già effettuati;
- gli interessi applicati;
- le commissioni e gli altri costi;
- l’eventuale decadenza dal beneficio del termine;
- l’ammontare effettivo della posizione;
- eventuali cessioni del credito;
- la documentazione necessaria a dimostrare la pretesa;
- la possibilità concreta di raggiungere un accordo sostenibile.
Il Testo Unico Bancario, e in particolare la disciplina sulla trasparenza dei rapporti bancari e finanziari, riconosce al cliente importanti strumenti di conoscenza e controllo della propria posizione.
Tradotto in termini semplici: prima di negoziare bisogna sapere esattamente cosa si sta negoziando.
Poi è iniziata la trattativa
La soluzione non è arrivata in pochi giorni.
La vicenda è stata gestita per circa 12 mesi, durante i quali la situazione economica della famiglia e la posizione debitoria sono state affrontate con una strategia finalizzata a evitare, ove possibile, il contenzioso.
Alla fine è stato raggiunto l’accordo.
Richiesta iniziale: € 11.785
Somma concordata: € 4.000
Riduzione rispetto alla richiesta: circa 66%
Pagamento: 4 mesi
La famiglia ha così potuto definire la propria posizione secondo le condizioni concordate.
È importante precisarlo: un saldo e stralcio non è un diritto automatico del debitore e nessun professionista serio può promettere in anticipo quale riduzione verrà accettata.
Ogni trattativa dipende dalla documentazione, dalla situazione economica del debitore, dalla posizione del creditore, dalla fase del recupero e da numerose altre circostanze.
Il risultato ottenuto in questo caso non garantisce quindi risultati identici in altre situazioni.
Il saldo e stralcio è un accordo, non uno sconto regalato
Nel linguaggio comune si parla di “sconto sul debito”.
Giuridicamente il concetto è più articolato.
L’accordo può assumere natura transattiva secondo gli articoli 1965 e seguenti del Codice Civile: le parti, attraverso reciproche concessioni, possono prevenire o chiudere una controversia.
Il creditore valuta la convenienza di ricevere una somma certa secondo modalità concordate.
Il debitore, dall’altra parte, può ottenere condizioni che rendano possibile la definizione della posizione.
Quando l’accordo è costruito correttamente, entrambe le parti possono avere interesse a evitare tempi, costi e incertezze di una controversia giudiziaria.
L’errore più frequente? Aspettare troppo
Ricevere una diffida non significa che sia ormai troppo tardi.
Ma ignorarla può ridurre progressivamente lo spazio disponibile per una soluzione negoziale.
Quando arrivano un decreto ingiuntivo, un precetto o un pignoramento, la situazione cambia e devono essere rispettati termini processuali spesso molto brevi.
Per questo il nostro principio rimane semplice:
non aspettate che un problema economico diventi un problema giudiziario.
La miglior causa, quando esistono le condizioni per evitarla, è quella che non occorre iniziare.
Avete un finanziamento Findomestic che non riuscite più a sostenere?
Non suggeriamo di smettere indiscriminatamente di pagare.
Suggeriamo qualcosa di molto diverso: prima di assumere decisioni, fate controllare la vostra posizione.
Occorre comprendere quanto viene realmente richiesto, verificare i documenti, valutare la sostenibilità delle rate e stabilire se esistono margini per una contestazione, una rinegoziazione o un accordo a saldo e stralcio.
L’Associazione Avvocato in Famiglia ETS segue da tempo famiglie alle prese con banche, finanziarie, società di recupero crediti e soggetti che acquistano crediti deteriorati.
La conoscenza degli interlocutori e delle procedure consente di impostare la trattativa su basi tecniche e documentali.
Non tutte le posizioni possono essere ridotte. Non tutti i creditori accettano un accordo. Ma tutte le posizioni meritano di essere verificate prima di decidere cosa fare.
Prima verificare. Poi trattare. Infine decidere
Se avete ricevuto una richiesta di pagamento da Findomestic o da una società alla quale il credito è stato successivamente affidato o ceduto, non limitatevi a domandarvi:
“Come faccio a pagare tutto?”
La prima domanda dovrebbe essere:
“Questa posizione è stata controllata e quali soluzioni posso concretamente valutare?”
Se non riuscite a trovare un avvocato specializzato oppure se i costi risultano difficilmente sostenibili, potete rivolgervi alla nostra Associazione per ricevere supporto e una valutazione della situazione.
Per iscriversi:
https://www.avvocatoinfamiglia.com/iscriviti-o-rinnova/
Associazione Avvocato in Famiglia ETS
info@avvocatoinfamiglia.com
Cell. Prima Emergenza e WhatsApp: 338 83 10 374
Seguiteci sui nostri Social!
 Facebook
 Instagram
 YouTube
🎶 TikTok
Avete bisogno di aiuto? Lasciateci un messaggio e sarete ricontattati.
Contatti Oggetto Vi ricontattiamo Dati personali